My research interests covers the fields of Quantitative Economics, Macroeconomics and Monetary Economics, more specifically, at the intersection of monetary, growth, and international economics. My current research focuses on the implementation of monetary policy in Costa Rica under the light of recent inflationary episodes.
Academic Research
2026
The Gap Between Mandate and Execution: An Evaluation of the Inflation Target in Costa Rica
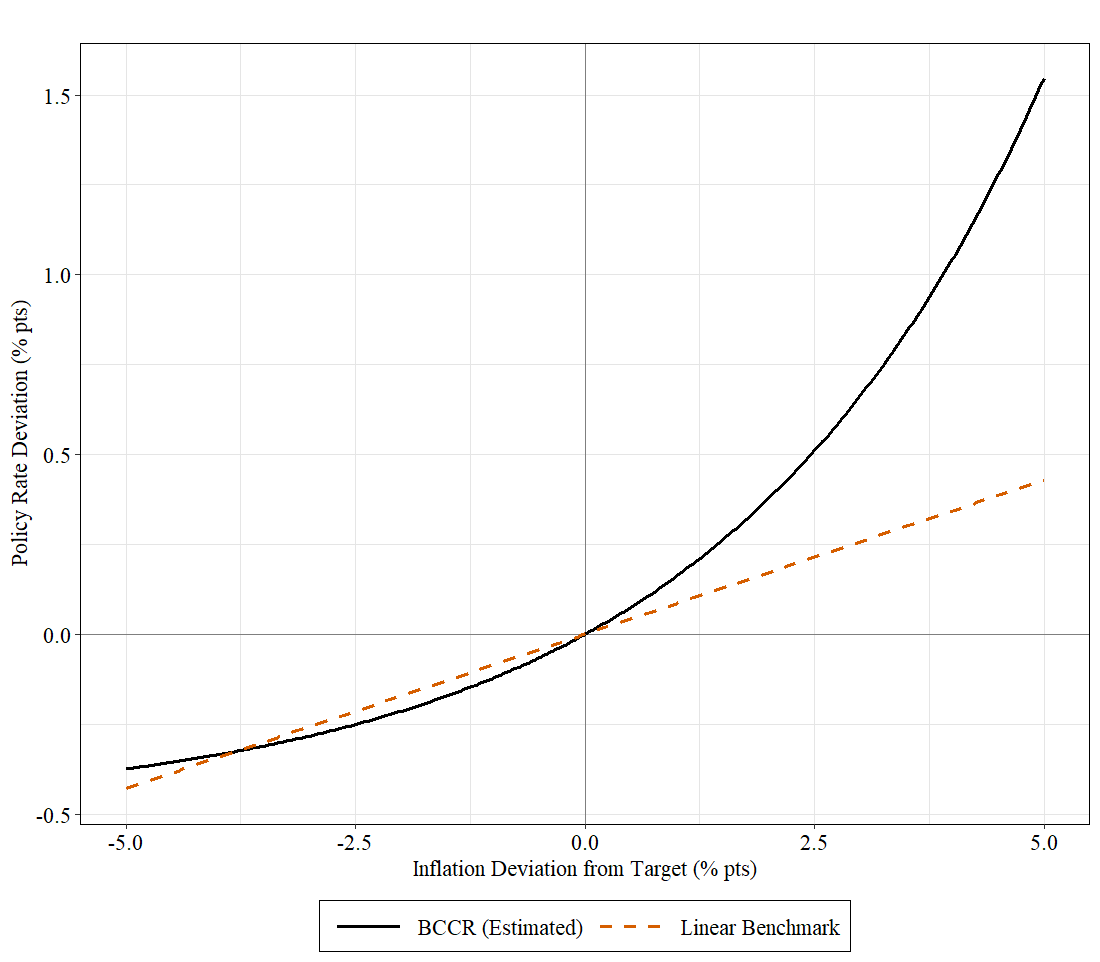
This paper addresses recent concerns about a possible contractionary bias in the policy execution of the Central Bank of Costa Rica (BCCR). I evaluate this hypothesis using three empirical approaches: a VAR estimation of long-run expectations following following Demertzis et al. (2008), a UCSV estimation of the long-run inflationary trend based on Chan et al. (2018), and a structural estimation of policy rule asymmetries following Surico (2007). The results show that expectations stabilize towards an anchor between 2.46-2.58%, lower than the BCCR’s 3% mandate. The estimated inflationary trend shows systematic deviations from the target, with its 2023-2025 varying between 1.98-2.35%. Finally, I find statistically significant evidence of an asymmetric policy rule, characterized by a more aggressive reaction to positive inflation deviations relative to negative ones.
2025
Estimación de tendencia inflacionaria mediante componentes no observados
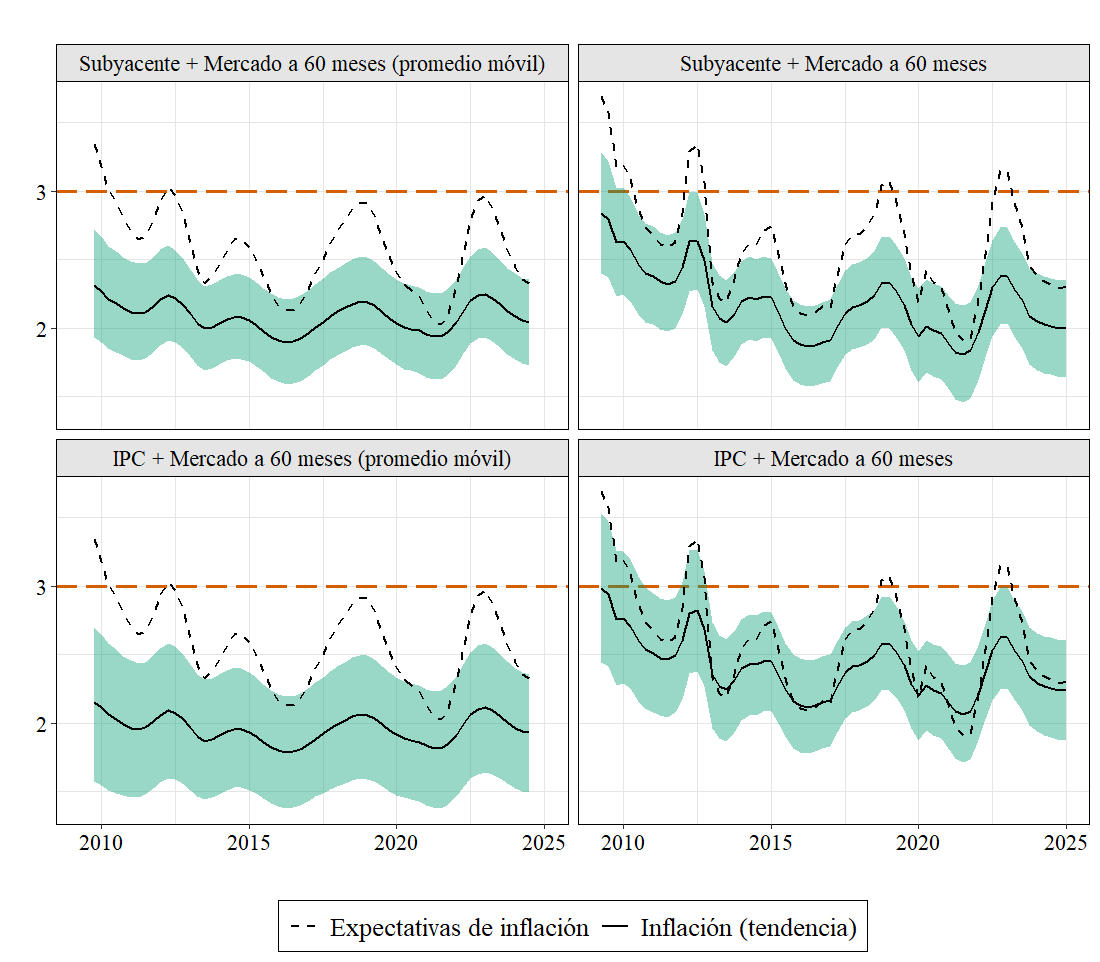
Este trabajo estima la tendencia inflacionaria de largo plazo en Costa Rica mediante un modelo bivariado de componentes no observados con volatilidad estocástica (Chan et al., 2018). Utilizando datos trimestrales anualizados del IPC, medidas de inflación subyacente y expectativas de mercado a 60 meses, se obtiene una medida del componente permanente de la inflación, su evolución temporal y coeficientes que varían en el tiempo. Los resultados sugieren que la tendencia inflacionaria se ha ubicado por debajo de la meta del Banco Central del 3% en la mayoría de las especificaciones estimadas, para la especificación base, el promedio de la tendencia se ha ubicado en 2.1% entre 2023 y 2025; es decir, se ha estabilizado por debajo de la meta y muy cerca del límite inferior del rango de tolerancia.
2024
Supply Shocks, Monetary Policy, and Foreign Investment: The Costa Rican Case
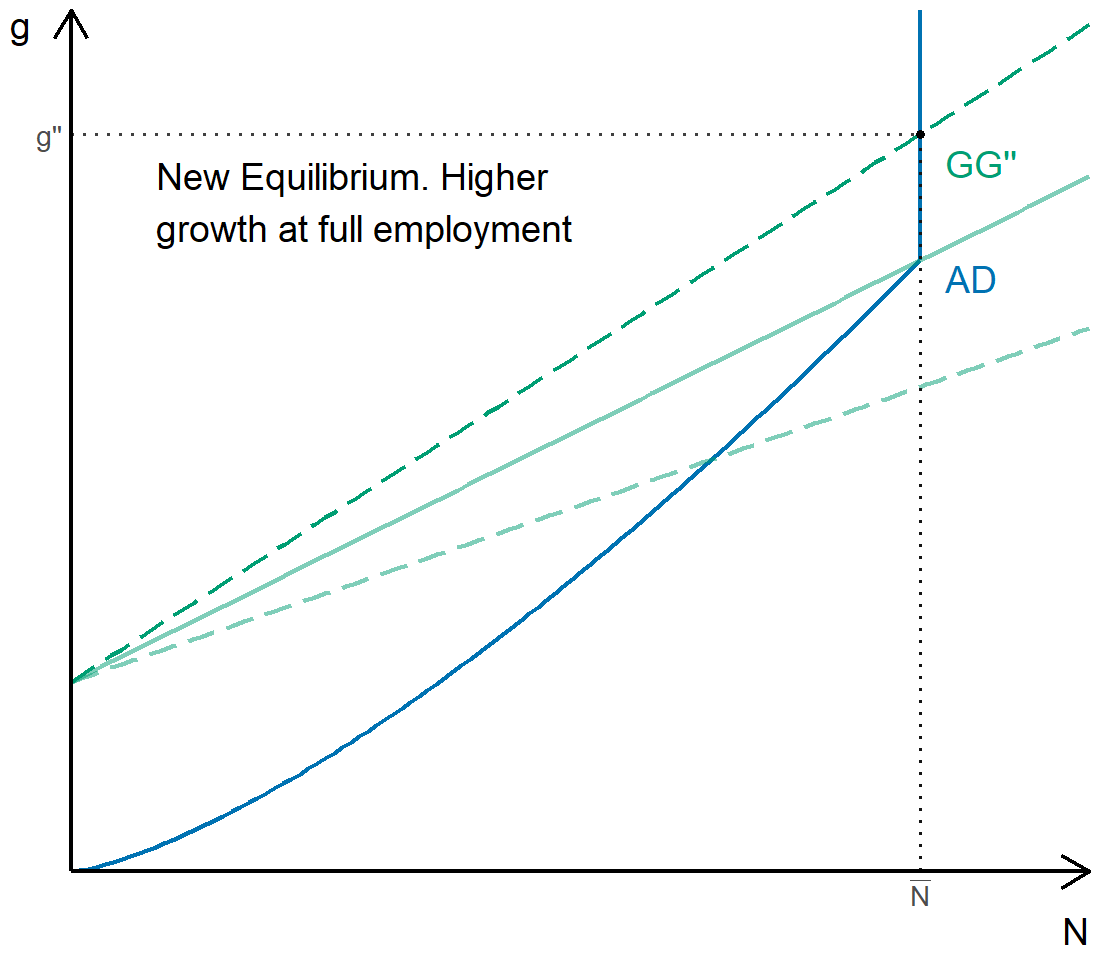
In this article, I examine the impact of global supply disruptions on Latin American economies. I focus on the Costa Rican case to show that foreign investment attraction strategies, nearshoring, and monetary policy jointly explain the country’s unusual displays of accelerated growth and deflation shortly after a supply shock. For such purposes, I combine an empirical analysis using aggregate macroeconomic data and a theoretical analysis to rationalize the macroeconomic behavior of a small and open economy with Costa Rica’s characteristics. The results indicate that the higher presence of multinational companies, triggered by foreign investment, casts beneficial effects over aggregate productivity, therefore mitigating the effects of supply shocks.
Non-Academic Writing
Here is a selection of my economic commentary, opinion pieces, and fact-checking work. Mostly in Spanish.
21 de noviembre de 2025 – Coautoría con David Bolaños. Análisis de datos que muestra cómo los homicidios se duplicaron en más de 100 distritos, contradiciendo afirmaciones políticas recientes.
24 de julio de 2025 – Coautoría con Darío Chinchilla. Usamos de datos del IPC para demostrar que el precio del arroz subió un 8,2%, pese a las afirmaciones del Ejecutivo de una caída del 33%.
2 de julio de 2025 – Coautoría con Darío Chinchilla. Confirmación de que la inflación golpea más fuerte a los hogares de menores ingresos, aclarando que la mayoría de los picos de precios ocurrieron entre 2022 y 2023.
6 de febrero de 2025 – Coautoría con Darío Chinchilla. Aclaración de que la asignación de bonos de vivienda en Limón (19%) fue menor al 25% afirmado por la ministra, manteniéndose históricamente estable por encima del 16%.
6 de febrero de 2025 – Coautoría con Darío Chinchilla. Análisis que demuestra que, pese a una alta proyección para 2025, la inversión acumulada en vivienda de esta administración es la más baja del siglo XXI.
28 de enero de 2025 – Coautoría con Darío Chinchilla. Explicación de la distinción económica entre estabilidad de precios (baja inflación) y niveles relativos de precios (costo de vida) para desmentir afirmaciones gubernamentales.
11 de diciembre de 2024 – Coautoría con Darío Chinchilla. Análisis estadístico que explica por qué los cambios metodológicos de 2010 hacen imposibles las comparaciones históricas de desempleo.