Derivadas parciales
Definición (Derivada parcial)
Sea \(f:D \subseteq \mathbb{R}^n \to \mathbb{R}\) con \(D\) vecindario de \(a\). Para \(j \in \{ 1,\dots,n \}\), se define la derivada parcial de \(f\) en \(a = (a_{1},\dots,a_{n})\) con respecto a la entrada \(j\) como
\[D_{j}f(a) = \lim_{ h \to 0} \frac{f(a_{1},\dots,a_{j-1}, a_{j}+h, a_{j+1},\dots,a_{n}) - f(a)}{h}.\]Nota:
- Si \(y=f(x)\), entonces \(f'(a) = \lim_{ h \to 0 } \frac{f(a+h)-f(a)}{h}\).
- Escribimos \(D_{j}f(a) = \frac{\partial f}{\partial x_{j}}(a) = f_{x_{j}}(a)\).
- Las variables \(x_{i} \neq x_{j}\) para todo \(i\) se toman como constantes.
- Si defino \(g(x_{j}) = f(a_{1},\dots,a_{j-1}, x_{j}, a_{j+1},\dots, a_{n})\), entonces \(D_{j}f(a) = g'(a_{j})\).
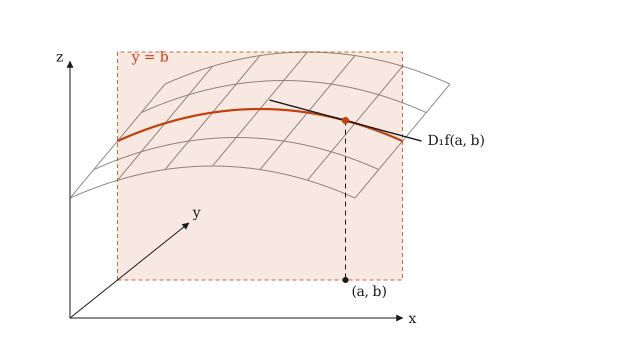
- Geométricamente, para \(n=2\), \(D_{1}f(a,b)\) es la pendiente en \(x = a\) de la curva que resulta de cortar la gráfica \(z = f(x,y)\) con el plano \(y = b\). La derivada parcial solo “ve” a \(f\) a lo largo de esa recta.
Ejemplo
Si \(f(x,y,z) = e^{xy^{2}} + \sin(xyz)\) entonces \(D_{1}f(x,y,z) = e^{xy^{2}}y^{2} + \cos(xyz) \cdot yz\).
Definición (Derivadas parciales de orden superior)
Dada \(f\) tal que \(D_{j} f(a)\) existen para todo \(j \in \{ 1,\dots n \}\), se definen \(D_{ij}f(a) = D_{i} (D_{j} f(a))\). Escribimos \(D_{ij} f(a) = \frac{\partial}{\partial x_i}(\frac{\partial f}{\partial x_{j}})(a) = f_{x_{j}x_{i}}(a)\).
Nota:
La notación se puede extender, p.e., \(\frac{\partial^{4} f}{\partial x_{1} \partial x_{2} \partial x_{4} \partial x_{3}}(a)\).
Teorema (Schwarz)
Sea \(f:D \subseteq \mathbb{R}^n \to \mathbb{R}\), con \(a \in D\). Suponga que \(f\) es continua en \(B_{r}(a) \subseteq D\), que \(D_{1}f\), \(D_{2} f\) y \(D_{21} f = D_{2}(D_{1}f)\) existen en \(B_{r}(a)\), y que \(D_{21} f\) es continua en \(a\). Entonces, \(D_{12} f(a) = D_{1}(D_{2}f)(a)\) existe y \(D_{12}f(a) = D_{21}f(a)\).
Prueba: Para \(n = 2\), sea \(a = (x_{0},y_{0})\) y sea \(\varepsilon>0\). Por continuidad de \(D_{21}f\) en \(a\), existe \(\delta>0\) tal que \([x_{0}-\delta,x_{0}+\delta] \times [y_{0}-\delta,y_{0}+\delta] \subseteq B_{r}(a)\) y \(\lvert D_{21}f(x,y) - D_{21}f(a) \rvert < \varepsilon\) siempre que \(\lvert x-x_{0} \rvert<\delta\) y \(\lvert y-y_{0} \rvert < \delta\). Fije \(0<h,k<\delta\) y considere la segunda diferencia de \(f\) sobre el rectángulo de vértices \((x_{0},y_{0})\), \((x_{0}+h,y_{0})\), \((x_{0},y_{0}+k)\) y \((x_{0}+h,y_{0}+k)\):
\[\Delta(h,k) = f(x_{0}+h,y_{0}+k) - f(x_{0}+h,y_{0}) - f(x_{0},y_{0}+k) + f(x_{0},y_{0}).\]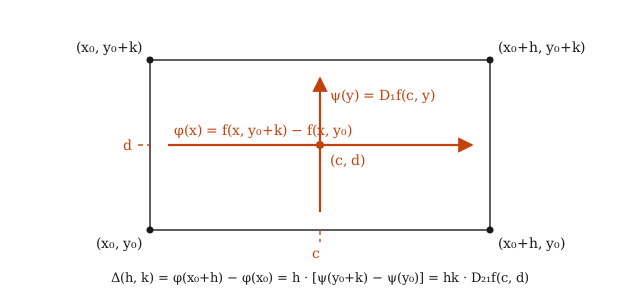
Defina \(\phi(x) = f(x, y_{0}+k) - f(x,y_{0})\), de modo que \(\Delta(h,k) = \phi(x_{0}+h) - \phi(x_{0})\). Como \(D_{1}f\) existe, \(\phi\) es derivable en \([x_{0},x_{0}+h]\) y, por el teorema del valor medio, existe \(c \in (x_{0}, x_{0}+h)\) tal que
\[\Delta(h,k) = \phi'(c) \cdot h = h\,(D_{1}f(c, y_{0}+k) - D_{1}f(c,y_{0})).\]Defina ahora \(\psi(y) = D_{1}f(c,y)\) con \(y \in [y_{0},y_{0}+k]\). Como \(D_{21}f = D_{2}(D_{1}f)\) existe, \(\psi\) es derivable y, de nuevo por el teorema del valor medio, existe \(d \in (y_{0},y_{0}+k)\) tal que \(\psi(y_{0}+k) - \psi(y_{0}) = \psi'(d) \cdot k = D_{21} f(c,d) \cdot k\). Luego
\[\frac{\Delta(h,k)}{hk} = D_{21} f(c,d), \qquad (c,d) \in (x_{0},x_{0}+h)\times(y_{0},y_{0}+k),\]y por la elección de \(\delta\),
\[\left\lvert \frac{\Delta(h,k)}{hk} - D_{21}f(a) \right\rvert < \varepsilon \quad \text{para todo } 0<h,k<\delta. \tag{1}\]El punto clave es que la cota (1) es uniforme: no depende de dónde cayeron \(c\) y \(d\) (que sí dependen de \(h\) y \(k\)). Fijemos \(h\) y hagamos \(k \to 0\). Como \(D_{2}f\) existe en \((x_{0}+h,y_{0})\) y en \((x_{0},y_{0})\),
\[\lim_{ k \to 0 } \frac{\Delta(h,k)}{hk} = \frac{1}{h}\left( \lim_{ k \to 0 } \frac{f(x_{0}+h,y_{0}+k) - f(x_{0}+h,y_{0})}{k} - \lim_{ k \to 0 }\frac{f(x_{0},y_{0}+k)-f(x_{0},y_{0})}{k} \right) = \frac{D_{2}f(x_{0}+h,y_{0}) - D_{2}f(x_{0},y_{0})}{h},\]y pasando al límite en (1) obtenemos \(\left\lvert \frac{D_{2}f(x_{0}+h,y_{0}) - D_{2}f(x_{0},y_{0})}{h} - D_{21}f(a) \right\rvert \leq \varepsilon\) para todo \(0<h<\delta\) (el caso \(h<0\) o \(k<0\) es idéntico). Como \(\varepsilon\) era arbitrario, esto dice exactamente que el límite cuando \(h \to 0\) del cociente incremental de \(D_{2}f\) existe y vale \(D_{21}f(a)\); es decir,
\[D_{1}(D_{2}f) (x_{0}, y_{0}) = D_{12} f (x_{0},y_{0}) = D_{21} f(x_{0},y_{0}),\]de donde concluimos el resultado.
Nota
Para \(f:\mathbb{R}^{2} \to \mathbb{R}\) de clase \(C^{3}\), \(D_{121} f(a,b) = D_{112} f(a,b) = D_{211} f(a,b)\): basta aplicar el teorema repetidamente. Si \(f:\mathbb{R}^{n} \to \mathbb{R}\), el resultado se mantiene para cada par de índices \(i \neq j\) (las otras variables quedan fijas, así que es el caso \(n=2\)) y la intuición de la prueba es la misma. En particular, si \(f \in C^{2}(D)\) entonces \(D_{ij}f = D_{ji}f\) en \(D\) para todo \(i,j\): el orden de derivación no importa.
Ejemplo (sin continuidad de la parcial cruzada, el orden sí importa)
Sea
\[f(x,y) = \begin{cases} \frac{xy(x^{2}-y^{2})}{x^{2}+y^{2}} \quad \text{si }(x,y) \neq (0,0) \\ 0 \quad \quad \quad \text{si }(x,y) = (0,0) \end{cases}.\]Para \((x,y) \neq (0,0)\), derivando el cociente \(\frac{x^{3}y - xy^{3}}{x^{2}+y^{2}}\),
\[D_{1}f(x,y) = \frac{y(x^{4}+4x^{2}y^{2}-y^{4})}{(x^{2}+y^{2})^{2}}, \qquad D_{2}f(x,y) = \frac{x(x^{4}-4x^{2}y^{2}-y^{4})}{(x^{2}+y^{2})^{2}},\]y como \(f\) se anula sobre los ejes, \(D_{1}f(0,0) = D_{2}f(0,0) = 0\). Evaluando sobre los ejes: \(D_{1}f(0,y) = \frac{-y^{5}}{y^{4}} = -y\) y \(D_{2}f(x,0) = \frac{x^{5}}{x^{4}} = x\). Por lo tanto
\[D_{21}f(0,0) = \lim_{ k \to 0 } \frac{D_{1}f(0,k) - D_{1}f(0,0)}{k} = \lim_{ k \to 0 } \frac{-k}{k} = -1, \qquad D_{12}f(0,0) = \lim_{ h \to 0 } \frac{D_{2}f(h,0) - D_{2}f(0,0)}{h} = \lim_{ h \to 0 } \frac{h}{h} = 1.\]Las dos parciales cruzadas existen en el origen y son distintas. La hipótesis que falla es la continuidad de \(D_{21}f\) en \((0,0)\): de hecho \(D_{21}f\) toma en todo vecindario del origen valores tan distintos como \(-1\) y \(1\).
Teorema (Teorema del valor medio)
Cf. Integral de Riemann (MA0350, TVM en una variable). Sea \(f: B_{\delta}(a) \subseteq \mathbb{R}^n \to \mathbb{R}\). Suponga que \(f\) es continua y que para todo \(j \in \{ 1,\dots,n \},\) \(D_{j}(f)\) existe y es continua. Entonces, para todo \(x \in B_{\delta}(a)\), existen \(\xi_{1}, \dots \xi_{n} \in B_{\delta}(a)\) tales que, si \(x = (x_{1},\dots, x_{n})\) y \(a = (a_{1}, \dots, a_{n})\), entonces
\[f(x) - f(a)= \sum_{j=1}^{n} D_{j} f(\xi_{j}) (x_{j} - a_{j}).\]Prueba: Para \(n=2\), note que
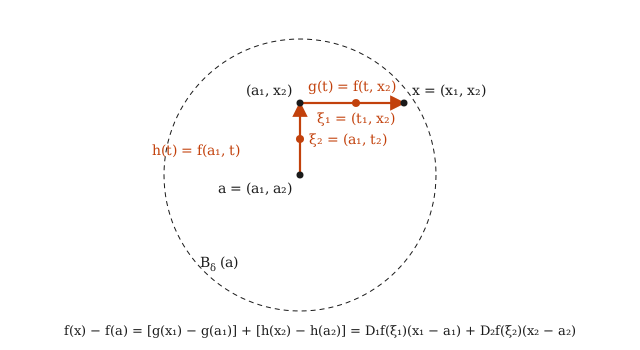
\[f(x) - f(a) = f(x_{1},x_{2}) - f(a_{1}, x_{2}) + f(a_{1},x_{2}) - f(a_{1},a_{2}).\]Sean \(g(t) = f(t,x_{2})\) y \(h(t) = f(a_{1},t)\). Entonces,
\[\begin{aligned} \implies f(x)-f(a) &= g(x_{1}) - g(a_{1}) + h(x_{2}) - h(a_{2}) \\ &\underset{TVM}{=} g'(t_{1}) (x_{1}-a_{1}) + h'(t_{2})(x_{2}-a_{2}) \\ &= D_{1}f(\underbrace{ t_{1},x_{2} }_{ \xi_{1} })(x_{1}-a_{1}) + D_{2} f(\underbrace{ a_{1}, t_{2} }_{ \xi_{2} })(x_{2}-a_{2}), \end{aligned}\]con \(t_{i}\) entre \(x_{i}\) y \(a_{i}\). Los puntos \(\xi_{1} = (t_{1},x_{2})\) y \(\xi_{2} = (a_{1},t_{2})\) están en la bola porque \(\lVert \xi_{1}-a \rVert^{2} = (t_{1}-a_{1})^{2} + (x_{2}-a_{2})^{2} \leq \lVert x-a \rVert^{2}\), y análogamente para \(\xi_{2}\). El razonamiento es análogo para \(n>2\): se pasa de \(a\) a \(x\) cambiando una coordenada a la vez.
Nota
El teorema es para funciones escalares. Para \(f:\mathbb{R}^n \to \mathbb{R}^{m}\) con \(m>1\) se aplica componente a componente, pero los puntos intermedios \(\xi\) cambian de una componente a otra, y en general no hay un único \(\xi\) que sirva para todas. Por ejemplo, \(\gamma(t) = (\cos t, \sin t)\) cumple \(\gamma(2\pi) - \gamma(0) = (0,0)\), pero \(\gamma'(t) = (-\sin t, \cos t) \neq (0,0)\) para todo \(t\), así que no existe \(\xi\) con \(\gamma(2\pi)-\gamma(0) = \gamma'(\xi)\cdot 2\pi\). Lo que sí sobrevive es la desigualdad del valor medio: si \(f \in C^{1}\) en un abierto convexo que contiene a \(a\) y \(x\), entonces \(\lVert f(x) - f(a) \rVert \leq \sup_{\xi} \lVert J_{f}(\xi) \rVert \, \lVert x-a \rVert\), con el supremo sobre el segmento.
Ejemplo
Considere
\[f(x,y) = \begin{cases} \frac{xy}{x^{2}+y^{2}} \quad \text{si }(x,y) \neq (0,0) \\ 0 \quad \quad \quad \text{si }(x,y) = (0,0) \end{cases}.\]Note que
- \(f\) no es continua en \((0,0)\): sobre la recta \(y = x\) se tiene \(f(x,x) = \frac{x^{2}}{2x^{2}} = \frac{1}{2}\) para todo \(x \neq 0\), mientras que \(f(0,0) = 0\).
- \(\frac{\partial f}{\partial x} (0,0) = \lim_{ h \to 0 } \frac{f(h,0)-f(0,0)}{h} = \lim_{ h \to 0 } \frac{\frac{0 \cdot h}{h^{2}+0^{2}} - 0}{h} = 0\).
- Ahora, si \((a,b) \neq (0,0)\), entonces
Así,
\[\frac{\partial f(x,y)}{\partial x} = \begin{cases} \frac{y(y^{2}-x^{2})}{(x^{2}+y^{2})^{2}} \quad \text{si }(x,y) \neq (0,0) \\ 0 \quad \quad \quad \text{si }(x,y) = (0,0) \end{cases}\]y por simetría \(\frac{\partial f}{\partial y}(x,y) = \frac{x(x^{2}-y^{2})}{(x^{2}+y^{2})^{2}}\) fuera del origen, con \(\frac{\partial f}{\partial y}(0,0) = 0\). Así, ambas derivadas parciales existen en todo \(\mathbb{R}^{2}\) y sin embargo \(f\) no es continua en \((0,0)\): en varias variables, la existencia de las derivadas parciales no implica continuidad. Note también que \(\frac{\partial f}{\partial x}\) no es continua en \((0,0)\); ni siquiera es acotada, pues \(\frac{\partial f}{\partial x}(0,y) = \frac{y^{3}}{y^{4}} = \frac{1}{y} \to \infty\) cuando \(y \to 0^{+}\). Esto es consistente con el teorema siguiente: la continuidad de las parciales es justamente lo que falta.
Teorema (Derivabilidad y continuidad)
Sea \(f:D\subseteq \mathbb{R}^n \to \mathbb{R}\) tal que \(\frac{\partial f}{\partial x_{i}}(x)\) existen y son continuas en \(D\) (abierto) para todo \(i \in \{ 1,\dots,n \}\). Entonces \(f\) es continua en \(D\).
Prueba: Sean \(a \in D, \varepsilon>0\). Entonces, existe \(r>0\) tal que \(B:=\bar{B}_{r}(a) \subseteq D\). Como \(B\) es compacto y las \(\frac{\partial f}{\partial x_{i}}(x)\) son continuas, existen \(M_{i} > 0\) para todo \(i \in \{ 1,\dots,n \}\) tales que \(\left\lvert \frac{\partial f}{\partial x_{j}} (x) \right\rvert \leq M_{j}\) para todo \(x \in B\). Sea \(M = \max \{ M_{1}, \dots, M_{n} \}>0\). Tome \(\delta < \min \left\{ \frac{\varepsilon}{Mn},r \right\}\). Suponga que \(\lVert x-a \rVert<\delta\), de modo que \(x \in B\) y \(\lvert x_{j}-a_{j} \rvert < \delta\) para todo \(j\). Entonces, por el teorema del valor medio, \(f(x)-f(a) = \sum_{j=1}^{n} \frac{\partial f}{\partial x_{j}}(\xi_{j})(x_{j}-a_{j})\), con \(\xi_{1}, \xi_{2},\dots,\xi_{n} \in B\). Entonces
\[\begin{aligned} \lvert f(x)-f(a) \rvert &\leq \sum_{j=1}^{n} \left\lvert \frac{\partial f}{\partial x_{j}}(\xi_{j}) \right\rvert \lvert x_{j}-a_{j} \rvert \\ &\leq \sum_{j=1}^{n} M\delta = nM\delta < \varepsilon \end{aligned}\]Teorema (Extremos relativos y derivadas parciales)
Dada \(f:D \subseteq \mathbb{R}^n \to \mathbb{R}\), suponga que \(f\) alcanza un extremo relativo en \(c \in D^{\circ}\). Si \(\frac{\partial f}{\partial x_{j}}(c)\) existe, \(\frac{\partial f}{\partial x_{j}}(c) = 0\).
Prueba: Defina \(g(x) = f(c_{1},c_{2},\dots,c_{j-1},x,c_{j+1},\dots,c_{n})\) con \(c = (c_{1},\dots,c_{n})\), definida en un intervalo abierto alrededor de \(c_{j}\) (pues \(c\) es interior). Entonces \(g'(c_{j}) = \frac{\partial f}{\partial x_{j}}(c)\). Como \(g\) tiene extremo relativo en \(c_{j}\), por el resultado de una variable \(g'(c_{j}) = \frac{\partial f}{\partial x_{j}}(c) = 0\).
Nota
Sea \(f:\mathbb{R} \to \mathbb{R}\). Su derivada es \(f'(a) = \lim_{ x \to a } \frac{f(x)-f(a)}{x-a} = \lim_{ h \to 0 }\frac{f(a+h)-f(a)}{h}\). Esta es la noción de derivabilidad; el ejemplo anterior muestra que tener derivadas parciales es una condición demasiado débil en varias variables (ni siquiera da continuidad). ¿Cuál es la noción correcta de diferenciabilidad?
Diferenciabilidad
Nota
En una dimensión, \(f'(a)\) existe si y solo si \(\lim_{ h \to 0 } \frac{f(a+h)-f(a)-f'(a)h}{h} = 0\).
Definición (Diferenciabilidad)
Dada \(f:D \subseteq \mathbb{R}^n\to \mathbb{R}^{m}\), con \(D\) vecindario de \(a\). Se dice que \(f\) es diferenciable en \(a\) si existe una transformación lineal \(T:\mathbb{R}^n\to \mathbb{R}^{m}\) tal que
\[\lim_{ \vec{h} \to 0 } \frac{\lVert f(a+\vec{h}) - f(a) - T(\vec{h}) \rVert_{m}}{\lVert \vec{h} \rVert_{n}} = 0\]Notas
- \(\frac{\partial f}{\partial x_{j}}(c) = \lim_{ h \to 0 } \frac{f(c+h e_{j})-f(c)}{h}\), donde \(e_{j}\) es el \(j\)-ésimo vector canónico.
- Si la función es diferenciable en \(a\), escribimos \(D_{f}(a)=T\)
- Evaluar \(D_{f}\) se escribe \(D_{f}(a)(x) = T(x)\).
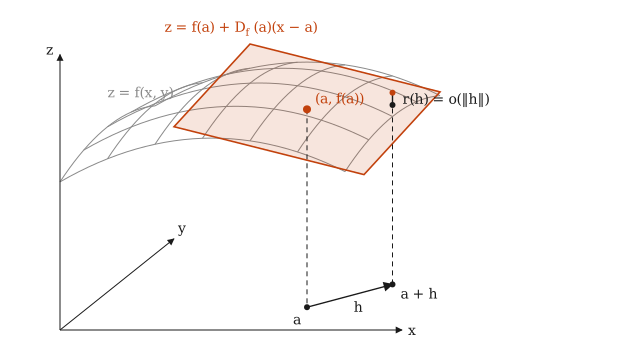
- Para \(m = 1\), la definición dice que \(f(a+h) = f(a) + T(h) + r(h)\) con \(\frac{r(h)}{\lVert h \rVert} \to 0\): la gráfica de la función afín \(x \mapsto f(a) + T(x-a)\) es el plano tangente a la gráfica de \(f\) en \((a,f(a))\), y el error de aproximar \(f\) por ese plano es pequeño incluso comparado con \(\lVert h \rVert\). Esa es la diferencia con tener solo derivadas parciales: las parciales controlan el error a lo largo de \(n\) rectas; la diferenciabilidad lo controla en todas las direcciones a la vez.
Ejemplo
Considere \(f:\mathbb{R}^n\to \mathbb{R}^{m}\), con \(f(x) = c \in \mathbb{R}^{m}\). Si \(T(x) = 0\), entonces \(D_{f}(a) = 0\), pues
\[\lim_{ h \to 0} \frac{\lVert c-c-0 \rVert }{\lVert h \rVert } = 0\]Ejemplo
Si \(f:\mathbb{R}\to \mathbb{R}\) es derivable en \(a\), entonces \(D_{f}(a)(h) = f'(a) h\). El diferencial puede usarse para hacer aproximaciones, por ejemplo, de Taylor: \(f(a+h) \approx f(a) + hf'(a)\).
Ejemplo
Considere \(f:\mathbb{R}^{2}\to \mathbb{R}\) con \(f(x,y) = x^{2}+3y\) ¿\(D_{f}(a,b)\)? Sea \((h,k)\) el incremento del límite. Note que
\[\begin{aligned} & \lim_{ (h,k) \to (0,0) } \frac{\lvert (a+h)^{2}+3(b+k) - a^{2}-3b-T(h,k) \rvert }{\lVert (h,k)\rVert } \\ &= \lim_{ (h,k) \to (0,0) } \frac{\lvert 2ah+h^{2}+3k-T(h,k) \rvert }{ \sqrt{h^{2}+k^{2}}}=L \end{aligned}\]Tome \(T(h,k) = 2ah + 3k\). Claramente \(T\) es lineal y además, si \((h,k) \longrightarrow (0,0)\) entonces \(T(h,k)\longrightarrow 0\). Así,
\[L=\lim_{ (h,k) \to (0,0)} \frac{h^{2}}{\sqrt{ h^{2}+k^{2} }} = 0\]pues
\[0 \leq \frac{h^{2}}{\sqrt{ h^{2}+k^{2} }} \leq \frac{h^{2}}{\sqrt{ h^{2} }} = \lvert h \rvert \underset{(h,k) \rightarrow (0,0)}{\longrightarrow} 0,\]por lo tanto \(D_{f}(a,b)(h,k) = 2ah+3k =\begin{pmatrix}2a & 3\end{pmatrix} \begin{pmatrix}h \\ k\end{pmatrix}\).
Ejemplo
Sea \(f(x,y) = xy\). En \((a,b)\), \(f(a+h,b+k) - f(a,b) = (a+h)(b+k) - ab = bh + ak + hk\). El candidato lineal es la parte de grado 1 en el incremento, \(T(h,k) = bh + ak\), y el resto es \(hk\). Como \(\lvert hk \rvert \leq \frac{h^{2}+k^{2}}{2}\),
\[\frac{\lvert hk \rvert}{\sqrt{ h^{2}+k^{2} }} \leq \frac{\sqrt{ h^{2}+k^{2} }}{2} \underset{(h,k) \rightarrow (0,0)}{\longrightarrow} 0,\]así que \(f\) es diferenciable en \((a,b)\) con \(D_{f}(a,b)(h,k) = bh + ak\) (en concordancia con \(\nabla f(a,b) = (b,a)\), como veremos). Receta para polinomios: expandir \(f(a+h)\), quedarse con la parte lineal en \(h\), y comprobar que lo que sobra dividido entre \(\lVert h \rVert\) tiende a cero.
### Teorema (Unicidad del diferencial) Si \(f\) es diferenciable en \(a\), su diferencial es único.
Prueba: Suponga que existen \(T, S: \mathbb{R}^n \to \mathbb{R}^{m}\) lineales tales que cumplen definición. Entonces se cumple que
\[\begin{aligned} \frac{\lVert T(h)-S(h) \rVert }{\lVert h \rVert } \leq \frac{\lVert T(h) - f(a+h) + f(a) \rVert }{\lVert h \rVert } + \frac{\lVert f(a+h) - f(a) - S(h) \rVert }{\lVert h \rVert } \underset{h \rightarrow 0}{\longrightarrow} 0. \end{aligned}\]Ocupo \(T(x) = S(x) \quad \forall x \in \mathbb{R}^n\). Luego, si \(x \in \mathbb{R}^n\setminus \{ 0 \}\), \(t \in \mathbb{R}\), tome \(h = tx\). Así,
\[0 = \lim_{ t \to 0 } \frac{\lVert T(tx) - S(tx) \rVert }{\lVert tx \rVert } = \lim_{ t \to 0 } \frac{\lVert T(x) - S(x) \rVert }{\lVert x \rVert } = \frac{\lVert T(x) - S(x) \rVert }{\lVert x \rVert },\]por lo que \(T(x) = S(x)\) para todo \(x \in \mathbb{R}^n\setminus \{ 0 \}\) (la igualdad en cero se cumple trivialmente por ser transformaciones lineales), y por tanto \(S = T\).
Teorema (Diferenciabilidad implica continuidad)
Si \(f\) es diferenciable en \(a\), entonces \(f\) es continua en \(a\).
Prueba: Sea \(\varepsilon>0\). Por diferenciabilidad existe \(\delta_{1}>0\) tal que si \(\lVert h \rVert < \delta_{1}\) entonces
\[\frac{\lVert f(a+h) - f(a) - D_{f}(a)(h) \rVert }{\lVert h \rVert} < \varepsilon. \ \tag{1}\]Como \(D_{f}(a)\) es lineal, entonces es continua. Existe \(\delta_{2}>0\) tal que \(\lVert x-a \rVert<\delta_{2} \implies \lVert D_{f}(a)(x) - D_{f}(a)(a) \rVert < \frac{\varepsilon}{2}.\) Tome \(\delta = \min \left\{ \delta_{1}, \delta_{2}, \frac{1}{2} \right\}\). Suponga que \(\lVert x-a \rVert < \delta\). Entonces
\[\begin{aligned} \lVert f(x)-f(a) \rVert &\leq \lVert f(x) - f(a) - D_{f}(a)(x-a) \rVert + \lVert D_{f}(a)(x-a) \rVert \\ &\leq \varepsilon \lVert x-a \rVert + \frac{\varepsilon}{2} \quad \quad \text{tomando } h =x-a \text{ en (1)}\\ &< \varepsilon \delta + \frac{\varepsilon}{2} \leq \varepsilon. \end{aligned}\]Concluimos que \(f\) es continua en \(a\).
Definición (Derivada direccional)
Dado \(f:\mathbb{R}^n\to \mathbb{R}\), \(\vec{u} \in \mathbb{R}^n\), \(\lVert \vec{u} \rVert = 1\), se define la derivada direccional en \(\vec{u}\) como
\[D_{\vec{u}}f(a) = \lim_{ h \to 0 } \frac{f(a+h \vec{u}) - f(a)}{h}.\]Nota
Si \(\vec{u} = e_{j}\), entonces \(D_{\vec{u}}f(a) = \frac{\partial f(a)}{\partial x_{j}}\), pues \(a+h \vec{u} = a+h e_{j}\). La derivada direccional mide la tasa de cambio de \(f\) al salir de \(a\) sobre la recta \(\{ a + h\vec{u} : h \in \mathbb{R} \}\): es la derivada en \(h = 0\) de la función de una variable \(\varphi(h) = f(a+h\vec{u})\). Se pide \(\lVert \vec{u} \rVert = 1\) para que \(h\) mida la distancia recorrida; si no, la misma definición da \(D_{\lambda \vec{u}}f(a) = \lambda D_{\vec{u}}f(a)\).
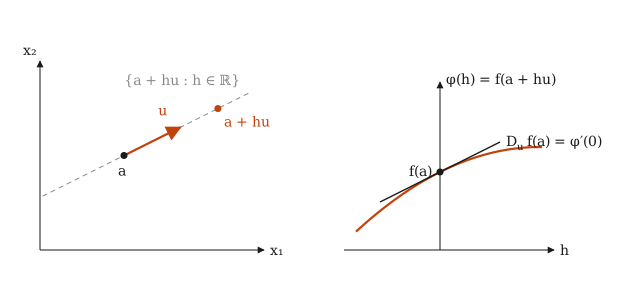
Teorema (Diferenciabilidad y derivada direccional)
Sea \(f:D \subseteq \mathbb{R}^n\to \mathbb{R}\), \(a \in D\) abierto. Si \(f\) es diferenciable en \(a\), entonces \(D_{\vec{u}}f(a)\) existe para todo \(\vec{u} \in \mathbb{R}^n\) unitario, y \(D_{\vec{u}}f(a) = D_{f}(a)(u)\).
Prueba: Note que
\[\begin{aligned} D_{\vec{u}}f(a) &= \lim_{ h \to 0 }\underbrace{ \frac{f(a+h \vec{u}) - f(a)-D_{f}(a)(hu)}{h} }_{ \longrightarrow 0 } + \frac{D_{f}(a)(\cancel{ h }u)}{\cancel{ h }} \\ &= D_{f}(a)(u), \end{aligned}\]de donde se concluye el resultado.
Corolario
Bajo la misma hipótesis, \(\frac{\partial f}{\partial x_{1}}, \dots, \frac{\partial f}{\partial x_{n}}\) existen y \(D_{f}(a)(y) = \sum_{i=1}^{n} \frac{\partial f(a)}{\partial x_{i}} y_{i}\) con \(y = (y_{1}, \dots, y_{n})\).
Prueba: La existencia de las derivadas parciales existen por el teorema anterior, tomando \(u\) como cada uno de los vectores canónicos. Además,
\[\begin{aligned} D_{f}(a)(y) &= D_{f}(a)\left( \sum_{i=1}^{n} e_{i} y_{i} \right) \\ &= \sum_{i=1}^{n} y_{i} D_{f}(a)(e_{i}) \\ &= \sum_{i=1}^{n} y_{i} \frac{\partial f(a)}{\partial x_{i}}. \end{aligned}\]Nota
En notación de vectores,
\[D_{f}(a)(y) = \underbrace{ \begin{pmatrix} \frac{ \partial f(a) }{ \partial x_{1}} \\ \vdots \\ \frac{ \partial f(a) }{ \partial x_{n} } \end{pmatrix} }_{ \text{gradiente de } f \text{ en } a \text{: }\nabla f(a)} \cdot \quad \begin{pmatrix} y_{1} \\ \vdots \\ y_{n} \end{pmatrix} \implies D_{f}(a)(y) = \nabla f(a) \cdot y.\]Ejemplo
Considere \(f:\mathbb{R}^{3} \to \mathbb{R}\) tal que \(f(x,y,z)= x^{2}+yz\). Entonces
\[\nabla f (x,y,z) = \begin{bmatrix} \frac{ \partial f }{ \partial x }(x,y,z) \\ \frac{ \partial f }{ \partial y }(x,y,z) \\ \frac{ \partial f }{ \partial z }(x,y,z) \end{bmatrix} = \begin{bmatrix} 2x \\ z \\ y \end{bmatrix}.\]Si \(a = (1,-1,0)\), entonces \(\nabla f(a) =\begin{bmatrix}2 & 0 & -1\end{bmatrix}^{T}\) y entonces
\[D_{f}(a)(x,y,z) = \begin{bmatrix} 2 \\ 0 \\ -1 \end{bmatrix} \cdot \begin{bmatrix} x \\ y \\ z \end{bmatrix} = 2x-z.\]Ejemplo (continua y con parciales, pero no diferenciable)
Sea \(f(x,y) = \sqrt{ \lvert xy \rvert }\). Es continua en \(\mathbb{R}^{2}\) y se anula sobre los ejes, así que \(D_{1}f(0,0) = \lim_{ h \to 0 }\frac{f(h,0)-f(0,0)}{h} = 0\) y \(D_{2}f(0,0) = 0\). Si \(f\) fuera diferenciable en \((0,0)\), por el corolario tendríamos \(D_{f}(0,0) = 0\) y toda derivada direccional sería cero. Pero para \(\vec{u} = \left( \frac{1}{\sqrt{ 2 }}, \frac{1}{\sqrt{ 2 }} \right)\),
\[\frac{f(h\vec{u}) - f(0,0)}{h} = \frac{\sqrt{ h^{2}/2 }}{h} = \frac{\lvert h \rvert}{\sqrt{ 2 }\,h},\]que vale \(\frac{1}{\sqrt{ 2 }}\) para \(h>0\) y \(-\frac{1}{\sqrt{ 2 }}\) para \(h<0\): el límite no existe. Luego \(f\) no es diferenciable en \((0,0)\) (ni siquiera tiene derivada direccional en esa dirección). Tener parciales no implica ser diferenciable, ni aun siendo continua.
Ejemplo (todas las derivadas direccionales existen, pero no es diferenciable)
Sea
\[f(x,y) = \begin{cases} \frac{x^{2}y}{x^{2}+y^{2}} \quad \text{si }(x,y) \neq (0,0) \\ 0 \quad \quad \quad \text{si }(x,y) = (0,0) \end{cases}.\]Es continua en el origen, pues \(\lvert f(x,y) \rvert \leq \frac{x^{2}\lvert y \rvert}{x^{2}+y^{2}} \leq \lvert y \rvert\). Para \(\vec{u} = (u_{1},u_{2})\) unitario, como \(f\) es homogénea de grado 1 (es decir, \(f(hx,hy) = h f(x,y)\)),
\[D_{\vec{u}}f(0,0) = \lim_{ h \to 0 } \frac{f(hu_{1},hu_{2})}{h} = \lim_{ h \to 0 } \frac{h\,f(u_{1},u_{2})}{h} = f(u_{1},u_{2}) = u_{1}^{2}u_{2}.\]Así todas las derivadas direccionales existen en \((0,0)\); en particular \(D_{1}f(0,0) = D_{2}f(0,0) = 0\). Pero si \(f\) fuera diferenciable, el teorema daría \(D_{\vec{u}}f(0,0) = \nabla f(0,0) \cdot \vec{u} = 0\) para todo \(\vec{u}\), mientras que \(u_{1}^{2}u_{2} \neq 0\) en general (p. ej. \(\vec{u} = \frac{(1,1)}{\sqrt{ 2 }}\) da \(\frac{1}{2\sqrt{ 2 }}\)). La obstrucción es que \(\vec{u} \mapsto D_{\vec{u}}f(0,0)\) no es lineal en \(\vec{u}\), mientras que para una función diferenciable siempre lo es (\(= D_{f}(a)(\vec{u})\)).
Nota (resumen de implicaciones en un punto \(a\))
\[f \in C^{1} \text{ cerca de } a \implies f \text{ diferenciable en } a \implies \begin{cases} f \text{ continua en } a, \\ \text{todas las } D_{\vec{u}}f(a) \text{ existen y } \vec{u} \mapsto D_{\vec{u}}f(a) \text{ es lineal} \end{cases} \implies \text{las parciales existen en } a,\]y ninguna de las flechas se revierte: los ejemplos de esta sección y de la siguiente son los contraejemplos (la primera implicación se prueba más abajo).
Teorema (Diferenciabilidad por entradas de funciones)
Sea \(f:\mathbb{R}^n \to \mathbb{R}^{m}\), \(f =\begin{pmatrix}f_{1} \\ \vdots \\ f_{m}\end{pmatrix}\), \(f_{j}:\mathbb{R}^n\to \mathbb{R}\). Entonces \(f\) es diferenciable en \(a\) si y solo si \(f_{j}\) es diferenciable en \(a\) para todo \(j \in \{ 1,\dots ,m \}\). Además,
\[D_{f}(a) = \begin{bmatrix} D_{f_{1}}(a) \\ \vdots \\ D_{f_{m}}(a) \end{bmatrix}.\]Prueba: Sabemos que para todo \(x \in \mathbb{R}^{m}\) y para todo \(j \in \{ 1,\dots,m \}\), \(\lvert x_{j} \rvert \leq \lVert x \rVert \leq \sum_{j=1}^{m} \lvert x_{j} \rvert\). Si \(T = (T_{1},\dots,T_{m})\) es lineal (cada \(T_{j}:\mathbb{R}^n\to \mathbb{R}\) lineal), aplicando esto a \(x = f(a+h)-f(a)-T(h)\) tenemos que
\[\begin{aligned} 0 \leq \frac{\lvert f_{j}(a+h) - f_{j}(a) - T_{j}(h) \rvert }{\lVert h \rVert } &\leq \frac{\lVert f(a+h) -f(a) - T(h) \rVert }{\lVert h \rVert } \\ &\leq \sum_{j=1}^{m} \frac{\lvert f_{j}(a+h) -f_{j}(a) - T_{j}(h)\rvert}{\lVert h \rVert }. \end{aligned}\](\(\implies\)): Si \(f\) es diferenciable en \(a\) con \(D_{f}(a) = T\), el término del medio tiende a cero, y por la desigualdad de la izquierda también lo hace cada cociente \(\frac{\lvert f_{j}(a+h) - f_{j}(a) - T_{j}(h) \rvert }{\lVert h \rVert }\); así \(f_{j}\) es diferenciable en \(a\) con \(D_{f_{j}}(a) = T_{j}\).
(\(\impliedby\)): Si cada \(f_{j}\) es diferenciable en \(a\), tome \(T_{j} = D_{f_{j}}(a)\) y \(T = (T_{1},\dots,T_{m})\). Cada sumando de la derecha tiende a cero, luego el término del medio también, y \(f\) es diferenciable en \(a\) con \(D_{f}(a) = T\).
Definición (Matriz jacobiana)
Sea \(f\) diferenciable en \(a\). Como \(D_{f}(a):\mathbb{R}^n \to \mathbb{R}^{m}\), considere \(J_{f}(a)\) (matriz jacobiana de \(f\) en \(a\)) como la matriz asociada a \(D_{f}(a)\) en bases canónicas.
Corolario
Si \(f:\mathbb{R}^n\to \mathbb{R}^{m}\), \(f = \begin{pmatrix}f_{1} & \dots & f_{m}\end{pmatrix}^{T}\) es diferenciable en \(a\) entonces \(\frac{ \partial f_{i}(a) }{ \partial x_{j} }\) existen para todos \(j \in \{ 1,\dots n \}\), \(i \in \{ 1,\dots,m \}\). Además, \([J_{f}(a)]_{ij} = \frac{ \partial f_{i}(a) }{ \partial x_{j} }\). Esto es
\[J_{f}(a) = \begin{bmatrix} \frac{ \partial f_{1}(a) }{ \partial x_{1} } & \frac{ \partial f_{1}(a) }{ \partial x_{2} } & \dots & \frac{ \partial f_{1}(a) }{ \partial x_{n} } \\ \frac{ \partial f_{2}(a) }{ \partial x_{1} } & \frac{ \partial f_{2}(a) }{ \partial x_{2} } & \dots & \frac{ \partial f_{2}(a) }{ \partial x_{n} } \\ \vdots & \vdots & \ddots & \vdots \\ \frac{ \partial f_{m}(a) }{ \partial x_{1} } & \frac{ \partial f_{m}(a) }{ \partial x_{2} } & \dots & \frac{ \partial f_{m}(a) }{ \partial x_{n} } \end{bmatrix}_{m \times n}\]Ejemplo
Considere \(f(x,y,z) = \begin{pmatrix}x^{2}\sin y - z \\ e^{xy} + zx\end{pmatrix}\). Entonces,
\[J_{f}(x,y,z) = \begin{bmatrix} 2x\sin y & x^{2}\cos y & -1 \\ y e^{xy}+z & xe^{xy} & x \end{bmatrix}.\]Si \((a,b,c) = (1,0,\pi)\),
\[\begin{aligned} \implies J_{f}(a,b,c) &= \begin{bmatrix} 0 & 1 & -1 \\ \pi & 1 & 1 \end{bmatrix} \\ \implies D_{f}(a,b,c)(x,y,z) &= \begin{bmatrix} 0 & 1 & -1 \\ \pi & 1 & 1 \end{bmatrix} \begin{bmatrix} x \\ y \\ z \end{bmatrix} = \begin{bmatrix} y-z \\ \pi x+y+z \end{bmatrix}. \end{aligned}\]Teorema (Jacobiano y gradiente)
Sea \(f:A\subseteq \mathbb{R}^n \to \mathbb{R}\) con \(A\) abierto. Suponga que \(f\) es continuamente derivable en \(a\); esto es, las derivadas parciales de primer orden de \(f\) existen en un vecindario de \(a\) y son continuas en \(a\). Entonces, \(f\) es diferenciable en \(a\) y \(J_{f}(a) = \nabla f(a)^{T}\).
Prueba: Sea \(\varepsilon>0\). Por continuidad, existen \(\delta_{1},\dots,\delta_{n}\) tales que para todo \(1\leq j\leq n\) si \(\lVert x-a \rVert <\delta_{j}\), entonces \(\left\lVert \frac{ \partial f }{ \partial x_{j} }(x) - \frac{ \partial f }{ \partial x_{j} }(a) \right\rVert < \frac{\varepsilon}{n}\). Sea \(T:\mathbb{R}^n\to \mathbb{R}\) una transformación lineal con \(T(x_{1},\dots,x_{n}) = \sum_{i=1}^{n} \frac{ \partial f }{ \partial x_{i} }(a) \cdot x_{i}\) . Tome \(\delta = \min\{ \delta_{1},\dots,\delta_{n} \}\) (achicándolo si hace falta para que las parciales existan en \(B_{\delta}(a)\)) y sea \(h = (h_{1},\dots, h_{n})\) con \(0<\lVert h \rVert < \delta\). Por el teorema del valor medio, existen \(\xi_{1}, \dots, \xi_{n} \in B_{\delta}(a)\) tales que
\[f(a+h)-f(a) = \sum_{i=1}^{n} \frac{ \partial f }{ \partial x_{i} }(\xi_{i}) \cdot h_{i}.\]Así, haciendo uso de esta expresión en la definición de diferenciabilidad, y como \(\lVert \xi_{i} - a \rVert < \delta\):
\[\begin{aligned} \frac{\lvert f(a+h) - f(a) - T(h) \rvert }{\lVert h \rVert } &= \frac{1}{\lVert h \rVert } \left\lvert \sum_{i=1}^{n} \left( \frac{ \partial f }{ \partial x_{i} }(\xi_{i}) - \frac{ \partial f }{ \partial x_{i} }(a) \right) h_{i} \right\rvert \\ &\leq \sum_{i=1}^{n} \left\lvert \frac{ \partial f }{ \partial x_{i} }(\xi_{i}) - \frac{ \partial f }{ \partial x_{i} }(a) \right\rvert \underbrace{ \frac{\lvert h_{i} \rvert }{\lVert h \rVert } }_{ \leq 1 } < \sum_{i=1}^{n} \frac{\varepsilon}{n} = \varepsilon, \end{aligned}\]de donde concluimos que \(D_{f}(a) = T\).
Teorema (Jacobiano y gradientes en funciones hacia \(\mathbb{R}^{m}\))
Sea \(f:A \subseteq \mathbb{R}^n \to \mathbb{R}^{m}\) con \(A\) abierto y \(a \in A\). Suponga que \(f\) es continuamente derivable en \(a\). Entonces \(f\) es diferenciable en \(a\) y \(J_{f}(a) = [\nabla f_{1}(a), \nabla f_{2}(a),\dots, \nabla f_{m}(a)]^{T}\); es decir, la fila \(j\) de \(J_{f}(a)\) es \(\nabla f_{j}(a)^{T}\).
Prueba: Por hipótesis, para todos \(1 \leq i \leq n\), \(1 \leq j \leq m\), \(D_{i} f_{j}(x)\) existen cerca de \(a\) y son continuos en \(a\). Por el teorema anterior, \(f_{j}\) es diferenciable en \(a\) con \(J_{f_{j}}(a) = \nabla f_{j}(a)^{T}\). Luego, como \(f_{j}\) es diferenciable en \(a\) para todo \(j\), por el teorema de diferenciabilidad por entradas \(f = (f_{1},\dots,f_{m})\) es diferenciable en \(a\) y \(J_{f}(a)\) tiene por filas los \(J_{f_{j}}(a)\).
Definición (Clases de funciones)
Se dice que \(f:D \subseteq \mathbb{R}^n \to \mathbb{R}^{m}\) (\(D\) abierto) es de clase \(C^{k}\) (\(f \in C^{k}(D)\)) si todas sus derivadas parciales de orden menor o igual que \(k\) existen y son continuas en \(D\). Por el teorema anterior, \(f \in C^{1}(D)\) implica que \(f\) es diferenciable en todo punto de \(D\); el recíproco es falso (ver el ejemplo más abajo). Similarmente, decimos que \(f \in C^{\infty}(D)\) si para todo \(k \in \mathbb{N}\), \(f \in C^{k}(D)\). Si \(f:D\to B\), escribimos la definición como \(f \in C^{k}(D,B)\).
Ejemplo (diferenciable pero no \(C^{1}\))
Sea \(f(x,y) = (x^{2}+y^{2})\sin\left( \frac{1}{\sqrt{ x^{2}+y^{2} }} \right)\) para \((x,y) \neq (0,0)\) y \(f(0,0) = 0\). Con \(T = 0\),
\[\frac{\lvert f(h,k) - f(0,0) - 0 \rvert}{\sqrt{ h^{2}+k^{2} }} = \sqrt{ h^{2}+k^{2} }\,\left\lvert \sin\left( \frac{1}{\sqrt{ h^{2}+k^{2} }} \right) \right\rvert \leq \sqrt{ h^{2}+k^{2} } \underset{(h,k) \rightarrow (0,0)}{\longrightarrow} 0,\]así que \(f\) es diferenciable en \((0,0)\) con \(D_{f}(0,0) = 0\). Sin embargo, para \((x,y) \neq (0,0)\), escribiendo \(\rho = \sqrt{ x^{2}+y^{2} }\) y usando \(\frac{ \partial \rho }{ \partial x } = \frac{x}{\rho}\),
\[D_{1}f(x,y) = 2x\sin\left( \frac{1}{\rho} \right) - \frac{x}{\rho}\cos\left( \frac{1}{\rho} \right),\]y sobre el eje \(x\) (\(y = 0\), \(x>0\)) esto es \(2x\sin\left( \frac{1}{x} \right) - \cos\left( \frac{1}{x} \right)\), que no tiene límite cuando \(x \to 0^{+}\). Luego \(D_{1}f\) no es continua en \((0,0)\) y \(f \notin C^{1}\) en ningún vecindario del origen: diferenciable no implica \(C^{1}\).
Teorema (Gradiente cero)
Sea \(f \in C^{1}(D, \mathbb{R}^{m})\) con \(D \subseteq \mathbb{R}^{n}\) abierto y conexo. Si \(J_{f}(x) = 0\) para todo \(x \in D\) (para \(m=1\): \(\nabla f(x) = 0\)), entonces \(f\) es constante en \(D\).
Prueba: Basta probarlo para \(m =1\) (se aplica a cada componente). Sea \(a \in D\). Como \(D\) es abierto, existe \(\delta > 0\) tal que \(B_{\delta}(a) \subseteq D\). Sea \(x \in B_{\delta}(a)\). Por el TVM, existen \(\xi_{1},\dots,\xi_{n} \in B_{\delta}(a)\) tales que \(f(x)-f(a) = \sum_{j=1}^{n} \underbrace{ \frac{ \partial f }{ \partial x_{j} }(\xi_{j}) }_{ =0 } \cdot (x_{j}-a_{j}) = 0\). Luego, \(f(x) = f(a)\) para todo \(x \in B_{\delta}(a)\): \(f\) es localmente constante.
Ahora, sea \(A = \{ x \in D:f(x) = f(a) \}\). Note que \(A \neq \emptyset\) pues \(a \in A\). Veamos que \(A\) es abierto: dado \(y \in A\), por lo anterior (aplicado en \(y\)) existe \(\delta_{y} > 0\) tal que \(f(x) = f(y) = f(a)\) para todo \(x \in B_{\delta_{y}}(y)\), es decir, \(B_{\delta_{y}}(y) \subseteq A\). Por otro lado, el conjunto \(B=\{ x \in D: f(x)\neq f(a) \} = f^{-1}[(-\infty,f(a)) \cup(f(a), \infty)]\) es abierto, por ser preimagen de un abierto bajo una función continua definida en el abierto \(D\). Como \(D = A \cup B\) con \(A \cap B = \emptyset\), \(A\) y \(B\) abiertos, y \(D\) es conexo, uno de los dos es vacío. Como \(A \neq \emptyset\), se sigue que \(B = \emptyset\). Luego, \(A = D\), y por tanto \(f\) es constante en \(D\).
Nota
La conexidad es esencial. Si \(D = (-\infty,0) \cup (0,\infty) \subseteq \mathbb{R}\) y \(f(x) = \operatorname{sgn}(x)\), entonces \(f'(x) = 0\) en todo \(D\) pero \(f\) no es constante: es localmente constante, con un valor distinto en cada componente conexa.
Reglas de derivación
Teorema (Reglas de derivación)
Sea \(D \subseteq \mathbb{R}^n\) vecindario de \(a\). Dadas \(f:D \to \mathbb{R}^{m}\) y \(g:D\to \mathbb{R}\) diferenciables en \(a\), y \(\lambda \in \mathbb{R}\):
- Si \(g:D\to \mathbb{R}^{m}\), \(D_{f\pm g}(a) = D_{f}(a) \pm D_{g}(a)\) y \(D_{\lambda f}(a) = \lambda D_{f}(a)\),
- \(D_{gf}(a)(h) = g(a)\, D_{f}(a)(h) + D_{g}(a)(h)\, f(a)\) (producto de un escalar por un vector; para \(m=1\) es la regla del producto usual),
- Si \(g(a) \neq 0\),
Prueba: (1) es inmediato de la definición, pues la suma de transformaciones lineales es lineal y \(\lVert (f+g)(a+h) - (f+g)(a) - (T+S)(h) \rVert \leq \lVert f(a+h)-f(a)-T(h) \rVert + \lVert g(a+h)-g(a)-S(h) \rVert\).
(2) Sean \(T = D_{f}(a)\) y \(S = D_{g}(a)\), y sea \(L(h) = g(a)T(h) + S(h)f(a)\), que es lineal. Escribimos \(f(a+h) = f(a) + T(h) + r(h)\) y \(g(a+h) = g(a) + S(h) + \rho(h)\), con \(\frac{\lVert r(h) \rVert}{\lVert h \rVert} \to 0\) y \(\frac{\lvert \rho(h) \rvert}{\lVert h \rVert} \to 0\). Multiplicando,
\[(gf)(a+h) - (gf)(a) - L(h) = \underbrace{ S(h)T(h) + S(h)r(h) + \rho(h)T(h) + \rho(h) r(h) }_{ E(h) } + g(a)r(h) + \rho(h) f(a).\]Los dos últimos términos, divididos entre \(\lVert h \rVert\), tienden a cero. Para \(E(h)\), use que \(T\) y \(S\) son lineales, luego \(\lVert T(h) \rVert \leq M\lVert h \rVert\) y \(\lvert S(h) \rvert \leq M \lVert h \rVert\) para algún \(M>0\); así
\[\frac{\lVert E(h) \rVert}{\lVert h \rVert} \leq M^{2}\lVert h \rVert + M\lVert r(h) \rVert + M \lvert \rho(h) \rvert + \lvert \rho(h) \rvert \frac{\lVert r(h) \rVert}{\lVert h \rVert} \underset{h \rightarrow 0}{\longrightarrow} 0,\]pues \(r(h) \to 0\) y \(\rho(h) \to 0\) (cada sumando es un producto de una cantidad acotada por una que tiende a cero). Por lo tanto \(D_{gf}(a) = L\).
(3) Por continuidad, \(g \neq 0\) cerca de \(a\). Basta ver que \(\frac{1}{g}\) es diferenciable en \(a\) con \(D_{1/g}(a)(h) = -\frac{D_{g}(a)(h)}{g(a)^{2}}\) y aplicar (2) a \(\frac{1}{g}\cdot f\). En efecto,
\[\frac{1}{g(a+h)} - \frac{1}{g(a)} + \frac{S(h)}{g(a)^{2}} = \frac{g(a) - g(a+h)}{g(a)g(a+h)} + \frac{S(h)}{g(a)^{2}} = \frac{-S(h)-\rho(h)}{g(a)g(a+h)} + \frac{S(h)}{g(a)^{2}} = \frac{S(h)\,(g(a+h)-g(a))}{g(a)^{2}g(a+h)} - \frac{\rho(h)}{g(a)g(a+h)},\]y ambos términos, divididos entre \(\lVert h \rVert\), tienden a cero (el primero porque \(\frac{\lvert S(h) \rvert}{\lVert h \rVert} \leq M\) y \(g(a+h)-g(a) \to 0\) por continuidad; el segundo por definición de \(\rho\)).
Teorema (Regla de la cadena)
Sea \(D \subseteq \mathbb{R}^n\), con \(D\) vecindario de \(a\). Suponga que \(f:D \to \mathbb{R}^{m}\) es diferenciable en \(a\). Sea \(E \subseteq \mathbb{R}^{m}\) vecindario de \(f(a)\) con \(f(D) \subseteq E\), y \(g:E \to \mathbb{R}^{p}\) diferenciable en \(f(a)\). Entonces, \(g \circ f:D \subseteq \mathbb{R}^n\to \mathbb{R}^{p}\) es diferenciable en \(a\) y además \(D_{g \circ f}(a) = D_{g}(f(a)) \circ D_{f}(a)\), esto es, \(J_{g \circ f}(a) = J_{g}(f(a)) \cdot J_{f}(a)\) (producto de matrices \(p \times m\) por \(m \times n\)).
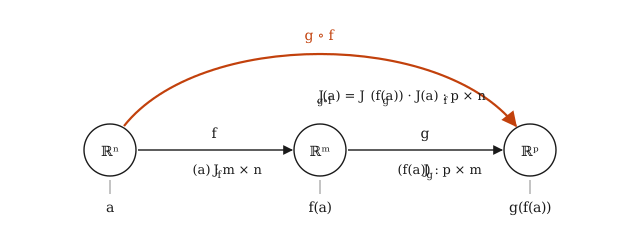
Prueba: Sabemos lo siguiente:
- Por diferenciabilidad de \(g\) en \(f(a)\), dado \(\varepsilon>0\), existe \(\delta_{1} > 0\) tal que si \(\lVert h_{1} \rVert<\delta_{1}\), entonces
(con \(\leq\) para que la desigualdad valga también cuando \(h_{1} = 0\)).
- Por continuidad de \(f\) en \(a\), existe \(\delta>0\) tal que si \(\lVert h \rVert<\delta\), entonces \(\lVert f(a+h) - f(a) \rVert < \delta_{1}\).
- Por diferenciabilidad de \(f\), existe \(\delta_{2}>0\) tal que si \(\lVert h \rVert < \delta_2\) entonces \(\lVert f(a+h)-f(a)-T(h) \rVert < \varepsilon \lVert h \rVert\) con \(T=D_{f}(a)\).
- Por linealidad de \(T\), existe \(M>0\) tal que \(\lVert T(x) \rVert \leq M \lVert x \rVert\) para todo \(x\).
Hay que probar que \(D_{g \circ f}(a) = S \circ T\). Note que
\[\begin{aligned} \lim_{ h \to 0 } &\frac{\lVert (g \circ f)(a+h) - (g \circ f)(a) - S T (h) \rVert }{\lVert h \rVert } \\ \leq &\lim_{ h \to 0 } \underbrace{ \frac{\lVert g(f(a+h)) - g(f(a)) - S(f(a+h)-f(a))\rVert }{\lVert h \rVert } }_{ A } \\ + &\lim_{ h \to 0 }\underbrace{ \frac{\lVert S(f(a+h)-f(a)) - S(T(h))\rVert }{\lVert h \rVert } }_{ B }. \end{aligned}\]Note que \(B = \left\lVert S\left( \frac{f(a+h)-f(a) - T(h)}{\lVert h \rVert} \right) \right\rVert\underset{h \rightarrow 0}{\longrightarrow} 0\), pues \(S\) es continua y el argumento tiende a cero por diferenciabilidad de \(f\). Para \(A\), tome \(h_{1} = f(a+h)-f(a)\) en la condición (1), lo cual es válido por (2). Entonces, para \(0<\lVert h \rVert < \tilde{\delta} := \min \{ \delta, \delta_{2} \}\), tenemos que
\[\begin{aligned} \frac{\lVert (g(f(a+h))-g(f(a)) - S(f(a+h)-f(a)) \rVert}{\lVert h \rVert } &\leq \frac{\varepsilon \lVert f(a+h) - f(a) \rVert}{\lVert h \rVert } \\ &\leq \frac{\varepsilon \lVert f(a+h) - f(a) - T(h) \rVert + \varepsilon \lVert T(h) \rVert}{\lVert h \rVert } \\ & \leq \frac{\varepsilon^{2} \lVert h \rVert + M \varepsilon \lVert h \rVert}{\lVert h \rVert } = \varepsilon^{2} + M \varepsilon, \end{aligned}\]y como \(\varepsilon\) es arbitrario, \(A \underset{h \rightarrow 0}{\longrightarrow} 0\), de donde concluimos el resultado.
Teorema (Regla de la cadena y derivadas parciales)
Sea \(g=(g_{1},\dots,g_{m}):\mathbb{R}^n\to \mathbb{R}^{m}\) de clase \(C^{1}\) en \(a\) y \(f:\mathbb{R}^{m}\to \mathbb{R}^{p}\) de clase \(C^{1}\) en \(g(a)\). Entonces \(h = f \circ g:\mathbb{R}^n\to \mathbb{R}^{p}\) es \(C^{1}\) en \(a\). Además, para \(i \in \{ 1,\dots,n \}\), \(j \in \{ 1,\dots,p \}\)
\[\frac{ \partial h_{j} }{ \partial x_{i} }(a) = \sum_{k=1}^{m} \frac{ \partial f_{j} }{ \partial y_{k} } (g(a)) \cdot \frac{ \partial g_{k} }{ \partial x_{i} } (a),\]donde \(y_{1},\dots,y_{m}\) denotan las variables de \(f\). (La suma corre sobre la dimensión intermedia \(m\): cada variable \(y_{k}\) de \(f\) es una ruta por la que \(x_{i}\) influye en \(h_{j}\).)
Prueba: Sabemos que \(g\) es diferenciable en \(a\) y \(f\) es diferenciable en \(g(a)\). Así, por el teorema anterior, \(h\) es diferenciable en \(a\) y \(J_{h}(a) =J_{f}(g(a)) J_{g}(a)\). Luego,
\[\begin{aligned} \frac{ \partial h_{j} }{ \partial x_{i} }(a) = (J_{h}(a))_{ji} &= (J_{f}(g(a))J_{g}(a))_{ji}\\ &= \sum_{k=1}^{m} (J_{f}(g(a)))_{jk}(J_{g}(a))_{ki} \\ &= \sum_{k=1}^{m} \frac{ \partial f_{j} }{ \partial y_{k} } (g(a)) \cdot \frac{ \partial g_{k} }{ \partial x_{i} } (a). \end{aligned}\]Ejemplo
Sea \(f:\mathbb{R}^{2} \to \mathbb{R}\) de clase \(C^{2}\) y \(g:\mathbb{R}^{2}\to \mathbb{R}^{2}\) dada por \(g(r, \theta) = (r\cos \theta, r \sin \theta)\) (coordenadas polares). En este caso, \(h = f \circ g:\mathbb{R}^{2}\to \mathbb{R}\) es \(h(r, \theta) = f(g_{1}, g_{2})\), con \(g_{1} = r \cos \theta\) y \(g_{2} = r \sin \theta\).
Matricialmente
\[\begin{aligned} \begin{bmatrix} \frac{ \partial h }{ \partial r } & \frac{ \partial h }{ \partial \theta } \\ \end{bmatrix} \biggr\rvert_{(r, \theta)} &= \begin{bmatrix} \frac{ \partial f }{ \partial x } & \frac{ \partial f }{ \partial y } \\ \end{bmatrix} \biggr\rvert_{(g_{1},g_{2})} \begin{bmatrix} \cos \theta & -r \sin \theta \\ \sin \theta & r \cos \theta \\ \end{bmatrix} \\ &= \begin{bmatrix} \cos \theta \frac{ \partial f }{ \partial x } + \sin \theta \frac{ \partial f }{ \partial y } & -r \sin \theta \frac{ \partial f }{ \partial x } + r \cos \theta \frac{ \partial f }{ \partial y }. \end{bmatrix} \end{aligned}\]Otra forma de escribirlo es
\[D_{1} h(r, \theta) = \cos \theta \cdot D_{1} f(r \cos \theta, r \sin \theta) + \sin \theta \cdot D_{2}f(r \cos \theta, r \sin \theta).\]El diagrama de árbol para \(f\) y \(f_{x}\) es el siguiente: 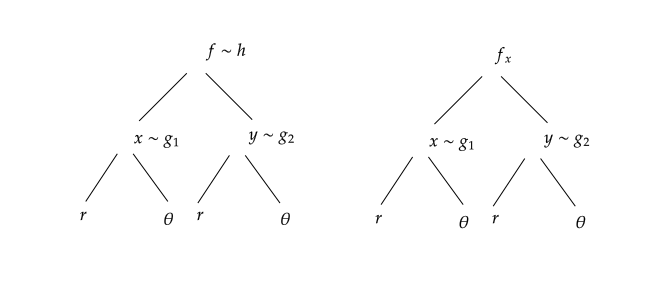 La segunda derivada respecto a \(r\) viene dada por
Ejemplo
Sean \(f:\mathbb{R}^{3}\to \mathbb{R}\), \(g,h: \mathbb{R}^{2}\to \mathbb{R}\), \(w:\mathbb{R}^{3}\to \mathbb{R}\) con
\[w(x,y,z) = f(g(x,z),h(g(x,z),y),z) = f(u,v,z)\]con \(u=g(x,z)\), \(v=h(r,y)\) y \(r = g(x,z)\). El diagrama de árbol registra todas las rutas por las que cada variable independiente llega a \(w\): 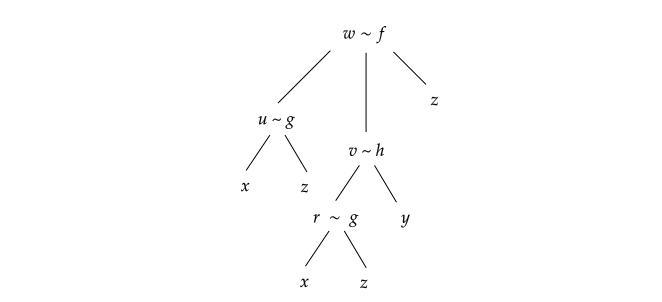 Calculando las derivadas parciales de orden 1 (una ruta por sumando; note que \(z\) llega a \(w\) por tres rutas, una de ellas directa como tercera variable de \(f\)):
Ejemplo (derivada a lo largo de una curva)
El caso \(n = 1\) es especialmente útil: si \(\gamma:\mathbb{R} \to \mathbb{R}^{m}\) es derivable y \(f:\mathbb{R}^{m}\to \mathbb{R}\) es diferenciable, entonces \(J_{\gamma}(t) = \gamma'(t)\) (columna) y \(J_{f} = \nabla f^{T}\) (fila), así que
\[\frac{d}{dt} f(\gamma(t)) = J_{f}(\gamma(t)) \, J_{\gamma}(t) = \nabla f(\gamma(t)) \cdot \gamma'(t).\]Por ejemplo, si la temperatura en el plano es \(f(x,y) = x^{2}y\) y una partícula sigue la trayectoria \(\gamma(t) = (\cos t, \sin t)\), la temperatura que siente varía a razón de
\[\frac{d}{dt}f(\gamma(t)) = (2\cos t \sin t, \cos^{2} t) \cdot (-\sin t, \cos t) = -2\cos t\sin^{2} t + \cos^{3} t,\]lo que en \(t = 0\) da \(1\); y en efecto \(f(\gamma(t)) = \cos^{2}t \sin t\), cuya derivada en \(0\) es \(1\). Una consecuencia general: si \(\gamma\) se mueve dentro de una curva de nivel de \(f\) (es decir, \(f \circ \gamma\) es constante), entonces \(\nabla f(\gamma(t)) \cdot \gamma'(t) = 0\): el gradiente es normal a las curvas de nivel.
Ejemplo (la regla de la cadena necesita diferenciabilidad, no solo parciales)
Sea \(f(x,y) = \frac{x^{2}y}{x^{2}+y^{2}}\) (con \(f(0,0) = 0\)), que vimos que tiene \(D_{1}f(0,0) = D_{2}f(0,0) = 0\) pero no es diferenciable en el origen, y sea \(\gamma(t) = (t,t)\). Entonces \(f(\gamma(t)) = \frac{t^{3}}{2t^{2}} = \frac{t}{2}\), así que \(\frac{d}{dt}f(\gamma(t))\big\rvert_{t=0} = \frac{1}{2}\). Pero la “fórmula” \(\nabla f(0,0) \cdot \gamma'(0) = (0,0)\cdot(1,1) = 0\) da otra cosa. No hay contradicción: la regla de la cadena exige que \(f\) sea diferenciable en \(\gamma(0)\), y aquí no lo es. Tener parciales no basta.
Desarrollos de Taylor
Generalización de Taylor en una variable (MA0350). Sea \(f \in C^{n+1}(V)\), \(V\) vecindario de \(a\). Entonces, el desarrollo de Taylor de \(f\) viene dado por:
\[f(x) = f(a) + f'(a)(x-a) + \dots + \frac{f^{(n)}(a)}{n!}(x-a)^{n} + \frac{f^{(n+1)}(\xi)}{(n+1)!}(x-a)^{n+1}\]con \(\xi\) entre \(x\) y \(a\). ¿Se puede generalizar esto a funciones de varias variables?
Teorema (Taylor)
Sea \(f:D \to \mathbb{R}\), \(f \in C^{d+1}(D)\), \(D \subseteq \mathbb{R}^n\) abierto. Para \(a \in D\), existe \(\delta>0\) tal que para todo \(x \in B_{\delta}(a)\) se tiene que
\[\begin{aligned} f(x) &= f(a) + \sum_{j=1}^{n} D_{j} f(a) \cdot (x_{j}-a_{j}) + \frac{1}{2!} \sum_{j_{1}=1}^{n} \sum_{j_{2}=1}^{n} D_{j_{1},j_{2}} f(a) (x_{j_{1}} - a_{j_{1}})(x_{j_{2}} - a_{j_{2}}) \\ &+ \frac{1}{3!} \sum_{j_{1},j_{2},j_{3}=1}^{n} D_{j_{1},j_{2}, j_{3}} f(a) (x_{j_{1}} - a_{j_{1}})(x_{j_{2}} - a_{j_{2}})(x_{j_{3}} - a_{j_{3}}) + \dots \\ &+ \frac{1}{d!} \sum_{j_{1},\dots,j_{d} = 1}^{n} D_{{j_{1},\dots,j_{d}}}f(a)(x_{j_{1}}-a_{j_{1}})\dots(x_{j_{d}}-a_{j_{d}}) + \\ &+ \frac{1}{(d+1)!} \sum_{j_{1},\dots,j_{d+1} = 1}^{n} D_{{j_{1},\dots,j_{d},j_{d+1}}}f(\xi)(x_{j_{1}}-a_{j_{1}})\dots(x_{j_{d}}-a_{j_{d}})(x_{j_{d+1}}-a_{j_{d+1}}), \end{aligned}\]con \(\xi\) en el segmento que une \(a\) y \(x\).
Nota
Defina el Hessiano de \(f\) en \(a\) como la matriz de segundas derivadas, i.e.,
\[H_{f}(a) = \begin{pmatrix} D_{11}f(a) & D_{12}f(a) & \dots & D_{1n}f(a) \\ D_{21}f(a) & D_{22}f(a) & \dots & D_{2n}f(a) \\ \vdots & \vdots & \ddots & \vdots \\ D_{n1}f(a) & D_{n2}f(a) & \dots & D_{nn}f(a) \end{pmatrix}_{n \times n}.\]Esta matriz es simétrica si \(f \in C^{2}(D)\) (teorema de Schwarz). El término de orden 2 del teorema de Taylor puede ser escrito convenientemente como
\[\frac{1}{2}(x-a)^{T} H_{f}(a) (x-a),\]y el de orden 1 como \(\nabla f(a)^{T}(x-a) = \nabla f(a) \cdot (x-a)\).
Prueba: Sea \(a \in D\). Tome \(B_{\delta}(a) \subseteq D\). Para \(x \in B_{\delta}(a)\), defina \(g:[0,1] \to \mathbb{R}\) con \(g(t) = f(\underbrace{ a+t(x-a) }_{ \in \mathbb{R}^n }) \in \mathbb{R}\). Intuitivamente, esta función recorre el segmento entre \(a\) y \(x\), que está contenido en la bola (la bola es convexa).
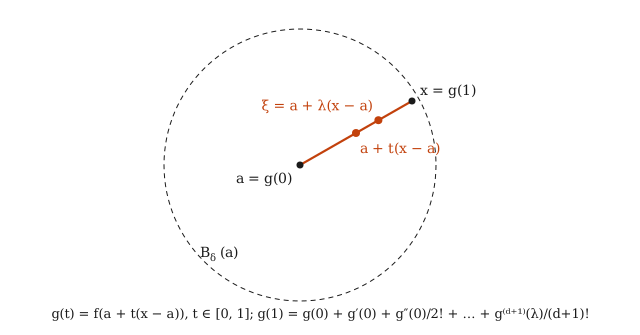
Por la regla de la cadena, \(g \in C^{d+1}[0,1]\), luego aplica el teorema de Taylor en una variable con \(t=1\) alrededor de \(t=0\): existe \(\lambda \in (0,1)\) tal que
\[g(1) = g(0) + g'(0) + \frac{g''(0)}{2!}+\dots + \frac{g^{(d)}(0)}{d!} + \frac{g^{(d+1)}(\lambda)}{(d+1)!}.\]Note ahora que \(g(1) = f(x)\) y \(g(0) = f(a)\). Sea \(v(t) = a+t(x-a)\), con componentes \(v_{i}(t) = a_{i}+t(x_{i} - a_{i})\) y \(v_{i}'(t) = x_{i}-a_{i}\). Desarrollando las derivadas con la regla de la cadena
\[\begin{aligned} g(t) &= f(v(t)) = f\big(a_{1}+t(x_{1}-a_{1}), \dots, a_{n}+t(x_{n}-a_{n})\big)\\ \implies g'(t) &= \sum_{j=1}^{n} D_{j}f(v(t)) \cdot v_{j}'(t) = \sum_{j=1}^{n} D_{j}f(a+t(x-a)) (x_{j}-a_{j}), \\ \implies g''(t) &= \sum_{j_{1}=1}^{n} \sum_{j_{2}=1}^{n} D_{j_{1}j_{2}}f(a+t(x-a)) (x_{j_{1}}-a_{j_{1}})(x_{j_{2}}-a_{j_{2}}), \end{aligned}\]donde la segunda línea sale de derivar cada \(D_{j_{2}}f(v(t))\) otra vez con la regla de la cadena. Inductivamente, \(g^{(k)}(t) = \sum_{j_{1},\dots,j_{k}=1}^{n} D_{j_{1}\dots j_{k}}f(a+t(x-a))\prod_{i=1}^{k}(x_{j_{i}}-a_{j_{i}})\). Evaluando en \(t=0\) se obtienen los términos del desarrollo, y para el resto \(\xi = a + \lambda(x-a)\), que está en el segmento entre \(a\) y \(x\).
Ejemplo
Calculemos el desarrollo de Taylor de orden 3 de \(f(x,y) = e^{x}\sin y\) alrededor de \(a = (0,0)\). Las derivadas necesarias son
\[\begin{aligned} f &= e^{x}\sin y, & f_{x} &= e^{x}\sin y, & f_{y} &= e^{x}\cos y, \\ f_{xx} &= e^{x}\sin y, & f_{xy} &= e^{x}\cos y, & f_{yy} &= -e^{x}\sin y, \\ f_{xxx} &= e^{x}\sin y, & f_{xxy} &= e^{x}\cos y, & f_{xyy} &= -e^{x}\sin y, & f_{yyy} &= -e^{x}\cos y, \end{aligned}\]que en \((0,0)\) valen \(f = 0\), \(f_{x} = 0\), \(f_{y} = 1\), \(f_{xx} = 0\), \(f_{xy} = 1\), \(f_{yy} = 0\), \(f_{xxx} = 0\), \(f_{xxy} = 1\), \(f_{xyy} = 0\), \(f_{yyy} = -1\). En la suma de orden \(k\) del teorema cada derivada mixta aparece tantas veces como ordenamientos tenga su multiíndice: \(f_{xy}\) aparece \(2\) veces (\(xy\), \(yx\)) y \(f_{xxy}\) aparece \(3\) veces (\(xxy\), \(xyx\), \(yxx\)). Así,
\[\begin{aligned} f(x,y) &= \underbrace{ 0 }_{ f(a) } + \underbrace{ 0\cdot x + 1 \cdot y }_{ \text{orden }1 } + \frac{1}{2!}\underbrace{ (0 \cdot x^{2} + 2 \cdot 1 \cdot xy + 0 \cdot y^{2}) }_{ \text{orden }2 } + \frac{1}{3!}\underbrace{ (0 \cdot x^{3} + 3\cdot 1 \cdot x^{2}y + 3 \cdot 0 \cdot xy^{2} + (-1) y^{3}) }_{ \text{orden }3 } + R_{3} \\ &= y + xy + \frac{x^{2}y}{2} - \frac{y^{3}}{6} + R_{3}(x,y), \end{aligned}\]con \(R_{3}(x,y) = \frac{1}{4!}\sum_{j_{1},\dots,j_{4}=1}^{2} D_{j_{1}j_{2}j_{3}j_{4}}f(\xi)\, x_{j_{1}}x_{j_{2}}x_{j_{3}}x_{j_{4}}\) para algún \(\xi\) en el segmento de \((0,0)\) a \((x,y)\). Como todas las derivadas de orden 4 son de la forma \(\pm e^{\xi_{1}}\sin\xi_{2}\) o \(\pm e^{\xi_{1}}\cos\xi_{2}\) y \(\lvert \xi_{1} \rvert \leq \lvert x \rvert\), se tiene \(\lvert R_{3}(x,y) \rvert \leq \frac{e^{\lvert x \rvert}}{24}(\lvert x \rvert + \lvert y \rvert)^{4}\). Comprobación: multiplicando las series \(e^{x} = 1 + x + \frac{x^{2}}{2} + \dots\) y \(\sin y = y - \frac{y^{3}}{6} + \dots\) se obtiene \(y + xy + \frac{x^{2}y}{2} - \frac{y^{3}}{6} + \dots\), que coincide.
Máximos y mínimos
Recordemos:
- Si \(c \in D^{0}\) es extremo relativo, \(\nabla f(c) = 0\).
- \(f:K \subseteq \mathbb{R}^n \to \mathbb{R}\), \(K\) compacto. \(f\) tiene máximo y mínimo absolutos.
Definición (Punto crítico)
Dada \(f:D \subseteq \mathbb{R}^n \to \mathbb{R}\), decimos que \(c\) es un punto crítico si \(f\) no es diferenciable en \(c\) o si \(\nabla f(c) = 0\).
Nota
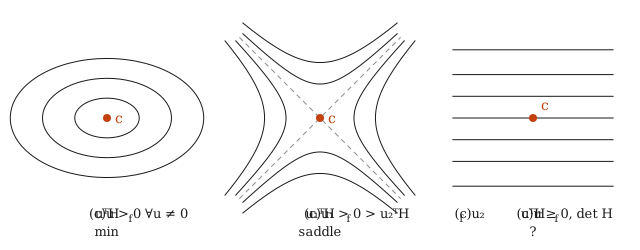
Recuerde que ser un punto crítico no implica ser extremo relativo. Por ejemplo, \(f:\mathbb{R} \to \mathbb{R}\) con \(f(x)=x^{3}\) tiene un punto crítico en \(0\) pero no es extremo relativo. También, \(f:\mathbb{R}^{2} \to \mathbb{R}\) con \(f(x,y) = x^{2}-y^{2}\). Se puede verificar que \(\nabla f(0,0) = 0\) pero \((0,0)\) es un punto silla. Tenemos que \(f(x,0) =x^{2}\geq 0 = f(0,0)\) y \(f(0,y) = -y^{2} \leq 0 = f(0,0)\).
Definición (Máximos, mínimos y puntos silla)
Dada \(f:A \subseteq \mathbb{R}^n \to \mathbb{R}\), con \(A\) abierto y \(x_{0} \in A\):
- \(f(x_{0})\) es máximo (resp. mínimo) local en \(A\) si existe \(\rho>0\) tal que \(f(x) \leq f(x_{0})\) (resp. \(f(x_{0}) \leq f(x)\)) para todo \(x \in B_{\rho}(x_{0})\).
- El extremo es global (o absoluto) si la desigualdad se cumple para todo \(x \in A\).
- \(x_{0}\) es punto silla si \(\nabla f(x_{0}) = 0\) y para todo \(r>0\) con \(B_{r}(x_{0}) \subseteq A\) existen \(x_{1}, x_{2} \in B_{r}(x_{0})\) tales que \(f(x_{1}) < f(x_{0}) < f(x_{2})\).
Definición (Matrices def. y semidef. positiva y negativa)
Sea \(A \in \mathbb{R}^{n \times n}\) una matriz simétrica. Decimos que \(A\) es:
- definida positiva si para todo \(0 \neq x \in \mathbb{R}^n\), \(x^{T}Ax > 0\);
- semidefinida positiva si para todo \(0 \neq x \in \mathbb{R}^n\), \(x^{T}Ax \geq 0\);
- definida negativa si para todo \(0 \neq x \in \mathbb{R}^n\), \(x^{T}Ax < 0\);
- semidefinida negativa si para todo \(0 \neq x \in \mathbb{R}^n\), \(x^{T}Ax \leq 0\);
- indefinida si existen \(0 \neq x_{1},x_{2} \in \mathbb{R}^n\) tales que \(x_{1}^{T}Ax_{1}>0\) y \(x_{2}^{T} A x_{2} < 0\).
Teorema (Criterio del Hessiano)
Dada \(f:D \subseteq \mathbb{R}^n\to \mathbb{R}\), \(f \in C^{2}(D)\), defina la matriz hessiana como
\[H_{f} = \begin{bmatrix} D_{11}f & \dots & D_{1n}f \\ \vdots & \ddots & \vdots \\ D_{n1}f & \dots & D_{nn}f \end{bmatrix}.\]Si \(\nabla f(c) = 0\) (\(c\) es punto crítico), entonces
- hay mínimo relativo en \(c\) si \(H_{f}(c)\) es definida positiva;
- hay máximo relativo en \(c\) si \(H_{f}(c)\) es definida negativa;
- hay punto silla relativo en \(c\) si \(H_{f}(c)\) es indefinida;
- en otro caso, el criterio no decide.
Prueba: Probamos el caso 1; el caso 2 se obtiene aplicándolo a \(-f\). Sea \(B_{\delta}(c) \subseteq D\). Por el teorema de Taylor con \(d=1\) y \(\nabla f(c) = 0\), para cada \(x \in B_{\delta}(c)\) existe \(\xi\) en el segmento entre \(c\) y \(x\) tal que
\[\begin{aligned} f(x) &= f(c) + \nabla f(c) \cdot (x-c) + \frac{1}{2} (x-c)^{T} H_{f}(\xi) (x-c)\\ \implies f(x) - f(c) &= \frac{1}{2} (x-c)^{T} H_{f}(\xi) (x-c). \end{aligned}\]El problema es que \(H_{f}\) está evaluada en \(\xi\), no en \(c\); la continuidad de las segundas derivadas es lo que permite pasar de una a otra. Como \(H_{f}(c)\) es definida positiva y la esfera unitaria \(S = \{ u \in \mathbb{R}^n : \lVert u \rVert = 1 \}\) es compacta, la función continua \(u \mapsto u^{T}H_{f}(c)u\) alcanza en \(S\) un mínimo \(m > 0\). Por continuidad de las \(D_{ij}f\) en \(c\), existe \(0<\alpha\leq\delta\) tal que \(\lvert D_{ij}f(\xi) - D_{ij}f(c) \rvert < \frac{m}{2n^{2}}\) para todo \(i,j\) si \(\lVert \xi - c \rVert < \alpha\). Entonces, para \(u \in S\) y tal \(\xi\),
\[\lvert u^{T} H_{f}(\xi) u - u^{T} H_{f}(c) u \rvert \leq \sum_{i,j=1}^{n} \lvert D_{ij}f(\xi) - D_{ij}f(c) \rvert \, \lvert u_{i} \rvert \lvert u_{j} \rvert < n^{2} \cdot \frac{m}{2n^{2}} = \frac{m}{2},\]de modo que \(u^{T}H_{f}(\xi)u > m - \frac{m}{2} = \frac{m}{2} > 0\). Si \(0<\lVert x-c \rVert < \alpha\), entonces \(\xi \in B_{\alpha}(c)\) y, escribiendo \(x - c = \lVert x-c \rVert u\) con \(u \in S\),
\[f(x) - f(c) = \frac{\lVert x-c \rVert^{2}}{2} \, u^{T} H_{f}(\xi) u > \frac{m}{4}\lVert x-c \rVert^{2} > 0.\]Concluimos que \(f(c)\) es un mínimo relativo (estricto). Para el caso 3, si \(H_{f}(c)\) es indefinida, tome \(u_{1},u_{2} \in S\) con \(u_{1}^{T}H_{f}(c)u_{1} > 0 > u_{2}^{T}H_{f}(c)u_{2}\); el mismo argumento de continuidad, aplicado a lo largo de cada dirección, muestra que \(f(c+tu_{1}) > f(c)\) y \(f(c+tu_{2}) < f(c)\) para \(t>0\) pequeño, así que \(c\) es punto silla.
Teorema (Caracterización de matrices def. y semidef. positivas y negativas)
Sea \(A\) simétrica. Las siguientes son equivalentes:
- \(A\) es definida positiva (resp. negativa);
- los valores propios de \(A\) son todos positivos (resp. negativos);
- los determinantes de los menores principales dominantes \(\Delta_{k} = \det(A_{1..k,1..k})\), \(k=1,\dots,n\), son todos positivos (resp. alternan en signo empezando en negativo: \((-1)^{k}\Delta_{k} > 0\)).
Además, las siguientes son equivalentes:
- \(A\) es indefinida;
- \(A\) tiene valores propios negativos y positivos.
Para \(n=2\) el criterio es especialmente cómodo: con \(\Delta_{2} = \det A\), si \(\Delta_{2}<0\) la matriz es indefinida (los valores propios tienen signos opuestos, pues su producto es \(\det A\)); si \(\Delta_{2}>0\) es definida, con el signo de \(\Delta_{1} = a_{11}\); y si \(\Delta_{2} = 0\) es semidefinida y el criterio del hessiano no decide. Cuidado: el criterio (3) no se extiende a las semidefinidas cambiando \(>\) por \(\geq\) (por ejemplo \(\begin{bmatrix} 0 & 0 \\ 0 & -1 \end{bmatrix}\) tiene \(\Delta_{1} = \Delta_{2} = 0\) y no es semidefinida positiva); para ellas hay que revisar todos los menores principales, o usar los valores propios.
Ejemplo
Considere \(f(x,y) = x^{3}-3xy^{2}+y^{2}\). Primero, encontramos los puntos críticos.
Note que \(\nabla f(x,y) = (3x^{2}-3y^{2}, -6xy+2y) = (0,0)\)
\[\implies \begin{cases} x ^{2} = y^{2} \\ -3xy+y=0 \end{cases}.\]Tenemos \((0,0), \left( \frac{1}{3}, \frac{1}{3} \right), \left( \frac{1}{3}, -\frac{1}{3} \right)\) como puntos críticos. El hessiano de \(f\) es
\[H_{f}(x,y) = \begin{bmatrix} 6x & -6y \\ -6y & -6x+2 \end{bmatrix}.\]Finalmente, calculamos los determinantes de los menores para cada caso:
\[\begin{aligned} H_{f}\left( \frac{1}{3}, \frac{1}{3} \right) &= \begin{bmatrix} 2 & -2 \\ -2 & 0 \end{bmatrix} \implies \Delta_{1} = 2 > 0, \ \Delta_{2} = -4 < 0 \quad \text{(indefinida)}, \\ H_{f}\left( \frac{1}{3}, \frac{-1}{3} \right) &= \begin{bmatrix} 2 & 2 \\ 2 & 0 \end{bmatrix} \implies \Delta_{1} = 2 > 0, \ \Delta_{2} = -4 <0 \quad \text{(indefinida)}. \end{aligned}\]Así, ambos puntos son puntos silla. Para el punto \((0,0)\) tenemos \(H_{f}(0,0) = \begin{bmatrix} 0 & 0 \\ 0 & 2 \end{bmatrix}\), así que \(\Delta_{1} = \Delta_{2} = 0\) y \((x,y)H_{f}(0,0) (x,y)^{T} = 2y^{2} \geq 0\): la matriz es semidefinida positiva pero no definida positiva, y el criterio no decide. Es tentador concluir que hay un mínimo, pero es falso: sobre el eje \(x\), \(f(x,0) = x^{3}\), que es positivo para \(x>0\) y negativo para \(x<0\), mientras que \(f(0,0) = 0\). Toda bola alrededor de \((0,0)\) contiene puntos con \(f>0\) y puntos con \(f<0\), así que \((0,0)\) es un punto silla, no un extremo. Moraleja: semidefinida no basta; cuando el criterio no decide, hay que mirar la función directamente.
Ejemplo (cuando el criterio no decide, todo puede pasar)
Las funciones \(f_{1}(x,y) = x^{4}+y^{4}\), \(f_{2}(x,y) = x^{4}-y^{4}\) y \(f_{3}(x,y) = x^{3}+y^{2}\) tienen todas a \((0,0)\) como punto crítico; la hessiana ahí es la matriz nula para las dos primeras y \(\begin{bmatrix} 0 & 0 \\ 0 & 2 \end{bmatrix}\) (semidefinida positiva) para la tercera, así que el criterio no decide en ninguno de los tres casos. Sin embargo, \((0,0)\) es un mínimo estricto de \(f_{1}\), un punto silla de \(f_{2}\) (pues \(f_{2}(x,0) = x^{4} > 0 > -y^{4} = f_{2}(0,y)\)) y un punto silla de \(f_{3}\) (pues \(f_{3}(x,0) = x^{3}\) cambia de signo). En estos casos hay que analizar \(f\) directamente, típicamente restringiéndola a rectas o curvas que pasen por el punto crítico.
Ejemplo (tres variables)
Sea \(f(x,y,z) = x^{2}+y^{2}+z^{2}-xy-yz\). Entonces \(\nabla f = (2x - y,\ 2y - x - z,\ 2z - y)\), que se anula solo en el origen (el sistema es lineal y su matriz tiene determinante \(4 \neq 0\)), y
\[H_{f} = \begin{bmatrix} 2 & -1 & 0 \\ -1 & 2 & -1 \\ 0 & -1 & 2 \end{bmatrix}, \qquad \Delta_{1} = 2, \quad \Delta_{2} = \det\begin{bmatrix} 2 & -1 \\ -1 & 2 \end{bmatrix} = 3, \quad \Delta_{3} = \det H_{f} = 4.\]Todos positivos, así que \(H_{f}\) es definida positiva y \((0,0,0)\) es un mínimo relativo; de hecho es absoluto, pues \(f(x) = \frac{1}{2}x^{T}H_{f}x > 0 = f(0)\) para todo \(x \neq 0\).
Ejemplo (extremos absolutos en un compacto)
Sea \(f(x,y) = x^{2}+2y^{2}-x\) sobre el disco cerrado \(K = \{ (x,y) : x^{2}+y^{2} \leq 1 \}\). Como \(K\) es compacto y \(f\) es continua, existen máximo y mínimo absolutos, y cada uno se alcanza o bien en un punto crítico del interior o bien en la frontera.
Interior: \(\nabla f = (2x-1, 4y) = (0,0) \iff (x,y) = \left( \frac{1}{2},0 \right)\), que está en el interior de \(K\), con \(f\left( \frac{1}{2},0 \right) = -\frac{1}{4}\).
Frontera: parametrizamos \(x^{2}+y^{2} = 1\) con \((\cos t, \sin t)\) y estudiamos \(\varphi(t) = f(\cos t,\sin t) = \cos^{2}t + 2\sin^{2}t - \cos t = 2 - \cos^{2}t - \cos t\). Con \(c = \cos t \in [-1,1]\), la función \(2 - c^{2} - c\) tiene derivada \(-2c-1\), que se anula en \(c = -\frac{1}{2}\), donde vale \(\frac{9}{4}\); en los extremos, \(c = 1\) da \(0\) y \(c = -1\) da \(2\).
Comparando: el mínimo absoluto es \(-\frac{1}{4}\), en \(\left( \frac{1}{2},0 \right)\), y el máximo absoluto es \(\frac{9}{4}\), alcanzado en los dos puntos de la frontera con \(\cos t = -\frac{1}{2}\): \(\left( -\frac{1}{2}, \pm\frac{\sqrt{ 3 }}{2} \right)\). Note que en la frontera no se usa \(\nabla f\) (esos puntos no son críticos de \(f\)): el problema en la frontera es un problema de una variable.
Diferenciación de inversas y función implícita
Ejemplo
Si \(f:\mathbb{R}\to \mathbb{R}\) es invertible y derivable, con inversa \(g=f^{-1}\) derivable, sabemos que \(g(f(x))= x\). Por regla de la cadena, \(g'(f(x)) f'(x) = 1\) y así \(g'(y)=\frac{1}{f'(f^{-1}(y))}\), donde \(y = f(x)\) y \(f'(x) \neq 0\). Note que el argumento supone que \(g\) es derivable; el teorema de la función inversa es justamente lo que garantiza eso (y la existencia local de \(g\)) a partir de \(f'(x) \neq 0\).
Ejemplo
Para calcular \(g'\) para \(g(x)=\arcsin x \in \left[ -\frac{\pi}{2}, \frac{\pi}{2} \right]\). Sabemos que \(\sin(g(x)) = x\) y entonces \(\cos(g(x)) g'(x) = 1\). Así
\[g'(x) = \frac{1}{\cos(g(x))} = \frac{1}{\sqrt{ 1 - \sin^{2}(g(x)) }} = \frac{1}{\sqrt{ 1-x^{2} }}.\]Basta saber que \((\sin x)' = \cos x \neq 0\) para todo \(x \in (-\frac{\pi}{2}, \frac{\pi}{2})\) para saber que \(\sin\) es localmente invertible ahí, con inversa derivable (para \(x = \pm 1\), extremos del dominio de \(\arcsin\), la derivada explota: \(\cos(\pm\frac{\pi}{2}) = 0\)).
Teorema (Función inversa)
Sea \(f:A \subseteq \mathbb{R}^n \to \mathbb{R}^n\), \(f \in C^{1}(A)\) con \(A\) abierto. Sea \(a \in A\) con \(\det J_{f}(a) \neq 0\). Entonces:
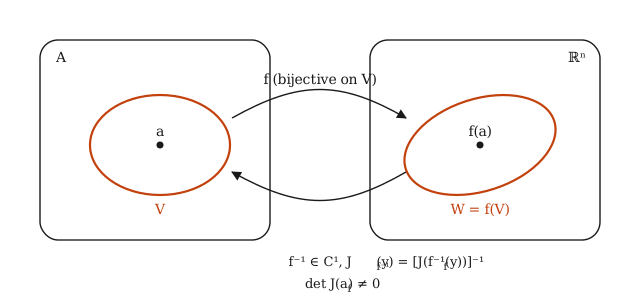
- existen \(V,W \subseteq\mathbb{R}^n\) abiertos tales que \(a \in V\), \(f(a) \in W\) y \(f:V\to W\) es biyectiva, con \(f^{-1}:W\to V\) de clase \(C^{1}\);
- \(J_{f^{-1}}(y)= [J_{f}(f^{-1}(y))]^{-1}\) para todo \(y \in W\).
Idea de la prueba: (En clase se remitió a un video complementario; esta es la estructura del argumento.)
- Fórmula para la derivada. Si ya sabemos que \(f^{-1}\) existe en \(W\) y es diferenciable, la regla de la cadena aplicada a \(f^{-1} \circ f = \mathrm{id}_{V}\) da \(J_{f^{-1}}(f(x)) \cdot J_{f}(x) = I\), que es (2). Lo difícil es (1) y la diferenciabilidad de la inversa.
- Reducción. Componiendo con la transformación lineal invertible \(J_{f}(a)^{-1}\) (que no afecta ninguna conclusión), se puede suponer \(J_{f}(a) = I\). Por continuidad de las parciales, existe una bola cerrada \(\bar B = \bar B_{r}(a)\) en la que \(\lVert J_{f}(x) - I \rVert < \frac{1}{2}\) y \(\det J_{f}(x) \neq 0\).
- Inyectividad. Sea \(\varphi(x) = x - f(x)\), de modo que \(J_{\varphi} = I - J_{f}\) tiene norma menor que \(\frac{1}{2}\) en \(\bar B\). Por el teorema del valor medio aplicado a cada componente, \(\lVert \varphi(x) - \varphi(x') \rVert \leq \frac{1}{2}\lVert x-x' \rVert\) para \(x,x' \in \bar B\), y entonces
Así \(f\) es inyectiva en \(\bar B\) y su inversa (donde exista) es Lipschitz, en particular continua.
- La imagen es abierta. Sea \(V = B_{r}(a)\) y \(W = f(V)\). Dado \(y_{0} = f(x_{0})\) con \(x_{0} \in V\), tome \(\rho>0\) con \(\bar B_{\rho}(x_{0}) \subseteq V\) y sea \(y\) con \(\lVert y - y_{0} \rVert < \frac{\rho}{4}\). La función \(x \mapsto \lVert f(x) - y \rVert^{2}\) es continua en el compacto \(\bar B_{\rho}(x_{0})\) y alcanza su mínimo. Sobre la esfera \(\lVert x - x_{0} \rVert = \rho\), por el paso 3, \(\lVert f(x) - y \rVert \geq \lVert f(x) - y_{0} \rVert - \lVert y - y_{0} \rVert \geq \frac{\rho}{2} - \frac{\rho}{4} > \lVert f(x_{0}) - y \rVert\), así que el mínimo no está en la frontera. En un mínimo interior el gradiente se anula: \(2 J_{f}(x)^{T}(f(x)-y) = 0\), y como \(J_{f}(x)\) es invertible, \(f(x) = y\). Luego \(B_{\rho/4}(y_{0}) \subseteq W\): \(W\) es abierto, y \(f:V \to W\) es biyectiva por el paso 3.
- Diferenciabilidad de la inversa. Sea \(y = f(x)\), \(y+k = f(x+h)\) con \(T = J_{f}(x)\). Entonces \(k = T h + r(h)\) con \(\lVert r(h) \rVert / \lVert h \rVert \to 0\), y
Como \(\lVert h \rVert \leq 2\lVert k \rVert\) por el paso 3, \(\frac{\lVert T^{-1}r(h) \rVert}{\lVert k \rVert} \leq 2\lVert T^{-1} \rVert \frac{\lVert r(h) \rVert}{\lVert h \rVert} \to 0\) cuando \(k \to 0\) (lo que fuerza \(h \to 0\)). Por tanto \(f^{-1}\) es diferenciable en \(y\) con \(D_{f^{-1}}(y) = J_{f}(x)^{-1}\), y como \(y \mapsto J_{f}(f^{-1}(y))^{-1}\) es continua (entradas de la inversa son cocientes de polinomios en las entradas, con denominador el determinante), \(f^{-1} \in C^{1}(W)\).
Nota
- El teorema es local: \(f\) puede no ser inyectiva globalmente aunque \(\det J_{f} \neq 0\) en todas partes (ver el segundo ejemplo).
- La condición \(\det J_{f}(a) \neq 0\) es suficiente pero no necesaria para que exista una inversa: \(f(x) = x^{3}\) es una biyección de \(\mathbb{R}\) con \(f'(0) = 0\); lo que se pierde es la diferenciabilidad de la inversa en \(0\) (\(\sqrt[3]{y}\) no es derivable en \(0\)).
- Si \(f \in C^{k}\), entonces \(f^{-1} \in C^{k}\) (se itera el argumento de continuidad del paso 5).
Ejemplo (coordenadas polares)
Sea \(f(r,\theta) = (r\cos\theta, r\sin\theta)\), de clase \(C^{\infty}\) en \(\mathbb{R}^{2}\). Entonces
\[J_{f}(r,\theta) = \begin{bmatrix} \cos\theta & -r\sin\theta \\ \sin\theta & r\cos\theta \end{bmatrix}, \qquad \det J_{f}(r,\theta) = r\cos^{2}\theta + r\sin^{2}\theta = r.\]Así, en todo punto con \(r \neq 0\) el teorema da una inversa local \(C^{1}\) (una determinación local de \((x,y) \mapsto (\sqrt{x^{2}+y^{2}}, \theta)\)), con
\[J_{f^{-1}}(x,y) = [J_{f}(r,\theta)]^{-1} = \frac{1}{r}\begin{bmatrix} r\cos\theta & r\sin\theta \\ -\sin\theta & \cos\theta \end{bmatrix} = \begin{bmatrix} \frac{x}{\sqrt{ x^{2}+y^{2} }} & \frac{y}{\sqrt{ x^{2}+y^{2} }} \\ -\frac{y}{x^{2}+y^{2}} & \frac{x}{x^{2}+y^{2}} \end{bmatrix},\]lo cual coincide con derivar directamente \(r = \sqrt{x^{2}+y^{2}}\) y \(\theta = \arctan(y/x)\). En \(r = 0\) el teorema no aplica, y en efecto \(f\) no es inyectiva en ningún vecindario del eje \(r=0\) (todo \((0,\theta)\) va a dar al origen).
Ejemplo (local pero no global)
Sea \(f(x,y) = (e^{x}\cos y, e^{x}\sin y)\). Entonces
\[J_{f}(x,y) = \begin{bmatrix} e^{x}\cos y & -e^{x}\sin y \\ e^{x}\sin y & e^{x}\cos y \end{bmatrix}, \qquad \det J_{f}(x,y) = e^{2x} > 0\]en todo \(\mathbb{R}^{2}\), así que \(f\) es localmente invertible en todo punto. Sin embargo, \(f(x,y+2\pi) = f(x,y)\): \(f\) no es inyectiva en \(\mathbb{R}^{2}\) y no tiene inversa global. (Es la exponencial compleja \(z \mapsto e^{z}\) vista en \(\mathbb{R}^{2}\); las inversas locales son las ramas del logaritmo.)
Ejemplo (cálculo de una derivada de la inversa sin conocer la inversa)
Sea \(f(x,y) = (x+y, xy)\) y \(a = (2,1)\), con \(f(a) = (3,2)\). Como \(J_{f}(x,y) = \begin{bmatrix} 1 & 1 \\ y & x \end{bmatrix}\) y \(\det J_{f}(2,1) = 2-1 = 1 \neq 0\), existe una inversa local \(g = f^{-1}\) cerca de \((3,2)\) con \(g(3,2) = (2,1)\), y
\[J_{g}(3,2) = [J_{f}(2,1)]^{-1} = \begin{bmatrix} 1 & 1 \\ 1 & 2 \end{bmatrix}^{-1} = \begin{bmatrix} 2 & -1 \\ -1 & 1 \end{bmatrix}.\]Esto dice, por ejemplo, que si la suma \(s = x+y\) sube en \(\Delta s\) y el producto \(p = xy\) queda fijo, entonces \(x\) sube aproximadamente \(2\Delta s\) y \(y\) baja aproximadamente \(\Delta s\). Note que sobre la recta \(x = y\) el determinante se anula: ahí \(f\) no es localmente inyectiva, pues \(f(x,y) = f(y,x)\) y los puntos \((x,y)\) y \((y,x)\) se acercan al acercarse a la diagonal.
Teorema (Función implícita)
Sea \(f:\mathbb{R}^n \times \mathbb{R}^{m} \to \mathbb{R}^{m}\) de clase \(C^{1}\) en un abierto que contiene a \((a,b)\), con \(a \in \mathbb{R}^n\), \(b \in \mathbb{R}^{m}\), \(f(a,b)=0\). Sea \(M \in \mathbb{R}^{m \times m}\) con \(M_{ij} = D_{n+j}f_{i}\), \(1\leq i,j\leq m\). Si \(\det M(a,b) \neq 0\), existen \(A \subseteq \mathbb{R}^n\), \(B \subseteq \mathbb{R}^{m}\) con \(a \in A\), \(b \in B\) tales que
\[\forall x \in A \quad \exists ! y \in B \quad (f(x,y)=0).\]Esto es, existe una única \(g :A\to B\) con \(f(x, g(x)) = 0\) para todo \(x \in A\) (y \(g(a) = b\)). Además, \(g\) es de clase \(C^{1}\) en \(A\) y \(J_{g}(x) = -[M(x,g(x))]^{-1} N(x,g(x))\), donde \(N = [D_{j}f_{i}]_{1\leq i\leq m, \hspace{1mm} 1\leq j\leq n}\) es el bloque de \(J_{f}\) correspondiente a las variables \(x\).
Idea de la prueba: Podemos escribir el jacobiano de \(f\) como
\[\begin{aligned} J_{f} &= \begin{bmatrix} N & M \\ \end{bmatrix}_{m \times (n+m)}, \\ \\ \text{con }N &= \begin{bmatrix} D_{1}f_{1} & \dots & D_{n}f_{1} \\ \vdots & \ddots & \vdots \\ D_{1}f_{m} & \dots & D_{n}f_{m} \\ \end{bmatrix}_{m \times n} \text{y } M = \begin{bmatrix} D_{n+1}f_{1} & \dots & D_{n+m} f_{1} \\ \vdots & \ddots & \vdots \\ D_{n+1}f_{m} & \dots & D_{n+m}f_{m} \end{bmatrix}_{m \times m}. \end{aligned}\]Sea \(h:\mathbb{R}^n \to \mathbb{R}^{n+m}\) con \(h(x) = (x,g(x))\), tenemos que \(J_{h} = \begin{bmatrix}I_{n\times n} \\ J_{g}\end{bmatrix}\). Como \(f \circ h = 0\), tenemos que
\[0 = \begin{bmatrix} N & M \end{bmatrix} \begin{bmatrix} I \\ J_{g} \end{bmatrix} = N+MJ_{g} \implies J_{g} = -M^{-1}N.\]Ejemplo
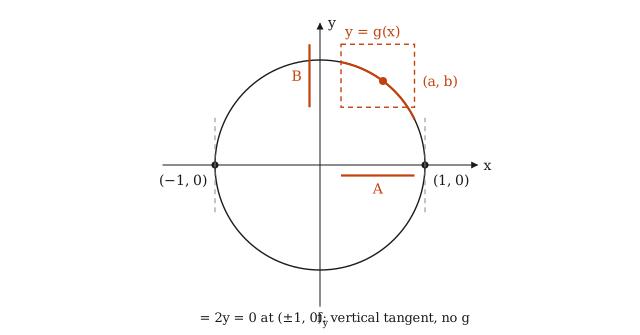
Considere la circunferencia \(x^{2}+y^{2} = 1\), es decir, el conjunto de ceros de \(f(x,y) = x^{2}+y^{2}-1\). Aquí \(n = m = 1\) y \(M = \frac{ \partial f }{ \partial y } = 2y\), que es distinto de cero salvo en \((-1,0)\) y \((1,0)\). Alrededor de cualquier otro punto \((a,b)\) de la circunferencia, el teorema garantiza un intervalo \(A\) alrededor de \(a\) y una única función \(y = g(x)\) con \(g(a) = b\) y \(x^{2}+g(x)^{2} = 1\); concretamente \(g(x) = \sqrt{ 1-x^{2} }\) si \(b>0\) y \(g(x) = -\sqrt{ 1-x^{2} }\) si \(b<0\). En \((\pm 1, 0)\) no hay tal función: todo intervalo alrededor de \(x = 1\) contiene puntos \(x>1\) sin preimagen y puntos \(x<1\) con dos (\(\pm\sqrt{ 1-x^{2} }\)); geométricamente, la tangente es vertical. Derivando implícitamente respecto a \(x\), pensando \(y = y(x)\): \(2x + 2y\,y' = 0\), luego \(y' = -\frac{x}{y} = -\frac{f_{x}}{f_{y}}\), que es la fórmula del teorema.
Caso particular
Para \(n=m=1\), tenemos \(f:\mathbb{R} \times \mathbb{R} \to \mathbb{R}\), entonces \(N = \frac{ \partial f }{ \partial x }\) y \(M = \frac{ \partial f }{ \partial y }\). Si \(\det\left( \frac{ \partial f }{ \partial y } \right) \neq 0\), \(\frac{dy}{dx} = -\frac{\frac{ \partial f }{ \partial x }}{\frac{ \partial f }{ \partial y }}\).
Ejemplo
Considere \(f(x,y) = \ln x+2\ln y+xy-1\) en \(x,y>0\) y \((a,b)=(1,1)\). Note que \(f(1,1) = 0 + 0 + 1 - 1 = 0\) y que \(M = \frac{ \partial f }{ \partial y } = \frac{2}{y} + x \implies M(1,1) = 3 \neq 0\). Por el teorema de la función implícita, existen \(A,B\) subconjuntos abiertos de \(\mathbb{R}\), con \(1 \in A\), \(1 \in B\), y una única \(g:A \to B\) de clase \(C^{1}\) con \(g(1) = 1\) y \(f(x,g(x)) = 0\). Aunque no podemos despejar \(g\) explícitamente, sí podemos derivarla:
\[g'(1) = -\frac{f_{x}(1,1)}{f_{y}(1,1)} = -\frac{\frac{1}{x}+y}{\frac{2}{y}+x}\Bigg\rvert_{(1,1)} = -\frac{2}{3}.\]Así, cerca de \(x = 1\), \(g(x) \approx 1 - \frac{2}{3}(x-1)\).
Ejemplo (una superficie como gráfico local)
Sea \(F(x,y,z) = xz + yz^{2} + z^{3} - 1\) y \((a,b) = ((0,0), 1)\), con \(n = 2\), \(m = 1\). Se tiene \(F(0,0,1) = 0\) y \(M = F_{z} = x + 2yz + 3z^{2}\), con \(M(0,0,1) = 3 \neq 0\). Luego cerca de \((0,0)\) la superficie \(F = 0\) es el gráfico de una función \(z = g(x,y)\) de clase \(C^{1}\) con \(g(0,0) = 1\), y
\[J_{g}(0,0) = -M^{-1}N = -\frac{1}{F_{z}}\begin{bmatrix} F_{x} & F_{y} \end{bmatrix}\Bigg\rvert_{(0,0,1)} = -\frac{1}{3}\begin{bmatrix} z & z^{2} \end{bmatrix}\Bigg\rvert_{(0,0,1)} = \begin{bmatrix} -\frac{1}{3} & -\frac{1}{3} \end{bmatrix}.\]El plano tangente a la superficie en \((0,0,1)\) es entonces \(z = 1 - \frac{x}{3} - \frac{y}{3}\). Note que es el mismo plano que da \(\nabla F(0,0,1) \cdot (x,y,z-1) = 0\), pues \(\nabla F(0,0,1) = (1,1,3)\).
Ejemplo (dos ecuaciones, \(m = 2\))
Considere el sistema
\[\begin{cases} F_{1}(x,y,z) = x^{2}+y^{2}+z^{2}-3 = 0 \\ F_{2}(x,y,z) = xy - z = 0 \end{cases}\]cerca del punto \((1,1,1)\), que lo satisface. ¿Podemos despejar \((y,z)\) en función de \(x\)? Aquí \(n = 1\), \(m = 2\), y el bloque de las variables dependientes es
\[M = \frac{ \partial (F_{1},F_{2}) }{ \partial (y,z) } = \begin{bmatrix} 2y & 2z \\ x & -1 \end{bmatrix}, \qquad M(1,1,1) = \begin{bmatrix} 2 & 2 \\ 1 & -1 \end{bmatrix}, \qquad \det M(1,1,1) = -4 \neq 0.\]Por el teorema, existe \(g(x) = (y(x), z(x))\) de clase \(C^{1}\) cerca de \(x = 1\) con \(g(1) = (1,1)\), y con \(N = \frac{ \partial (F_{1},F_{2}) }{ \partial x } = \begin{bmatrix} 2x \\ y \end{bmatrix}\),
\[J_{g}(1) = \begin{bmatrix} y'(1) \\ z'(1) \end{bmatrix} = -M^{-1}N = -\frac{1}{-4}\begin{bmatrix} -1 & -2 \\ -1 & 2 \end{bmatrix}\begin{bmatrix} 2 \\ 1 \end{bmatrix} = \frac{1}{4}\begin{bmatrix} -4 \\ 0 \end{bmatrix} = \begin{bmatrix} -1 \\ 0 \end{bmatrix}.\]Comprobación por derivación implícita: derivando ambas ecuaciones respecto a \(x\) en \((1,1,1)\) se obtiene \(2 + 2y' + 2z' = 0\) y \(1 + y' - z' = 0\), cuya solución es \(y' = -1\), \(z' = 0\). Geométricamente, la curva intersección de la esfera con la silla \(z = xy\) pasa por \((1,1,1)\) con vector tangente \((1,-1,0)\).
Nota
Si \(\det M(a,b) = 0\) el teorema no dice nada, y puede pasar cualquier cosa: para \(f(x,y) = y^{2} - x^{2}\) en \((0,0)\) no hay ninguna función \(y = g(x)\) única (hay dos: \(\pm x\)), mientras que para \(f(x,y) = y^{3} - x\) en \((0,0)\) sí hay una única, \(g(x) = \sqrt[3]{x}\), pero no es derivable en \(0\).
Consideraciones finales
Derivada direccional y gradiente
Dado \(u \in \mathbb{R}^n\) con \(\lVert u \rVert_{2} = 1\) y \(f:\mathbb{R}^n\to \mathbb{R}\) diferenciable en \(x_{0}\), entonces \(D_{u}f(x_{0}) = \nabla f(x_{0}) \cdot u\) y, por Cauchy-Schwarz,
\[\begin{aligned} \lvert D_{u} f(x_{0}) \rvert &= \lvert \nabla f(x_{0}) \cdot u \rvert \\ &= \lVert \nabla f(x_{0}) \rVert \cdot \lVert u \rVert \lvert \cos \theta \rvert = \lVert \nabla f(x_{0}) \rVert \cdot \lvert \cos \theta \rvert \\ &\leq \lVert \nabla f(x_{0}) \rVert, \end{aligned}\]donde \(\theta\) es el ángulo entre \(\nabla f(x_{0})\) y \(u\). Si \(u, \nabla f(x_{0})\) son paralelos, se cumple la igualdad, pues \(\theta = 0 \implies \cos \theta = 1\).
Si \(\nabla f(x_{0}) \neq 0\) y tomo \(u = \frac{\nabla f(x_{0})}{\lVert \nabla f(x_{0}) \rVert}\), entonces \(D_{u} f(x_{0}) = \lVert \nabla f(x_{0}) \rVert\) es el valor máximo posible: \(\nabla f(x_{0})\) apunta en la dirección de mayor crecimiento de \(f\) en \(x_{0}\), y \(-\nabla f(x_{0})\) en la de mayor decrecimiento. En las direcciones perpendiculares al gradiente (\(\theta = \pi/2\)) la derivada direccional es cero: son las direcciones tangentes a la curva de nivel \(\{ f = f(x_{0}) \}\), así que el gradiente es normal a las curvas de nivel.
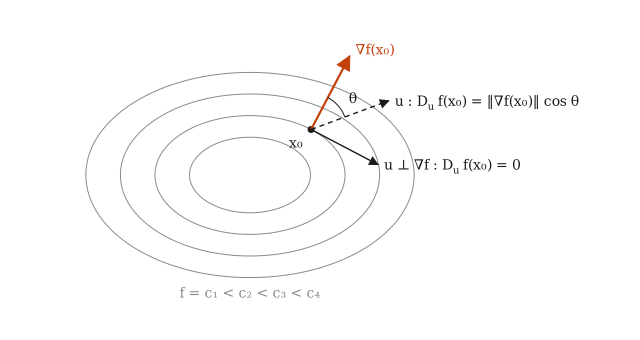
Ejemplo
Sea \(f(x,y) = x^{2}y\) y \(x_{0} = (1,2)\). Entonces \(\nabla f(x,y) = (2xy, x^{2})\) y \(\nabla f(1,2) = (4,1)\). En la dirección \(u = \left( \frac{3}{5}, \frac{4}{5} \right)\),
\[D_{u}f(1,2) = \nabla f(1,2) \cdot u = \frac{12}{5} + \frac{4}{5} = \frac{16}{5},\]mientras que la máxima tasa de crecimiento en \((1,2)\) es \(\lVert \nabla f(1,2) \rVert = \sqrt{ 17 }\), alcanzada en la dirección \(\frac{(4,1)}{\sqrt{ 17 }}\), y en la dirección \(\frac{(1,-4)}{\sqrt{ 17 }}\), tangente a la curva de nivel \(x^{2}y = 2\), la derivada direccional es cero.
Diferenciales de orden superior.
Dada \(f:A \subseteq \mathbb{R}^n \to \mathbb{R}\) diferenciable, en cada punto tenemos \(D_{f}(x_{0}):\mathbb{R}^n\to \mathbb{R}\) lineal, con \(D_{f}(x_{0})(h) \in \mathbb{R}\). Es posible entonces ver la derivada como una función \(D_{f}: A \to \mathcal{L}(\mathbb{R}^n, \mathbb{R})\) que a cada punto le asigna una transformación lineal. Vimos que \(D_{f}(x)\) tiene como matriz asociada a \(J_{f}(x)\). Así,
\[D_{f}(x_{0}) (h) = J_{f}(x_{0}) h = \sum_{i=1}^{n} \frac{ \partial f }{ \partial x_{i} } (x_{0}) h_{i}.\]Tiene sentido definir \(D(D_{f}(x_{0}))\) si \(f \in C^{2}(A)\).
Si \(x = (x_{1},\dots,x_{n})\), es usual definir proyecciones \(dx_{i}:\mathbb{R}^n\to \mathbb{R}\) que \(dx_{i}(x) = x_{i}\). Así, \(D_{f}(x_{0}) = \sum_{i=1}^{n} \frac{ \partial f(x_{0}) }{ \partial x_{i} } dx_{i}\). Evaluando, \(D_{f}(x_{0})(h) = \sum_{i=1}^{n} \frac{ \partial f(x_{0}) }{ \partial x_{i} } dx_{i}(h)\). Así
\[\begin{aligned} \implies D(D_{f}(x_{0})) &= \sum_{j=1}^{n} \frac{ \partial }{ \partial x_{j} }(D_{f}(x_{0})) dx_{j} \\ &= \sum_{j=1}^{n} \frac{ \partial }{ \partial x_{j} } \left( \sum_{i=1}^{n} \frac{ \partial f(x_{0}) }{ \partial x_{i} } dx_{i}(h) \right) dx_{j} \\ &= \sum_{i,j=1}^{n} \frac{ \partial^{2} f }{ \partial x_{j} \partial x_{i} } dx_{i} dx_{j}, \quad \text{con } dx_{i} dx_{j}: \mathbb{R}^n \times \mathbb{R}^n \\ \implies D_{f}^{2}(x_{0})(u,v) &= \sum_{i,j=1}^{n} \frac{ \partial^{2} f }{ \partial x_{j} \partial x_{i} }(x_{0}) u_{i} v_{j} \quad= u^{T} H v. \end{aligned}\]Definición (Diferencial de orden superior)
Sea \(B_{2}(\mathbb{R}^n,\mathbb{R}) = \{ f:D\to \mathbb{R} \text{ bilineales}\}\), con \(D = \{ (x,x): x \in \mathbb{R}^n \}\). Se define \(D^{2}f:A \subseteq \mathbb{R}^n \to B_{2}(\mathbb{R}^n, \mathbb{R})\) por
\[(D^{2}f(x_{0}))(x) = x^{T} H_{f}(x_{0}) x = \sum_{i,j=1}^{n} x_{i} x_{j} \frac{ \partial^{2} f }{ \partial x_{i} \partial x_{j} }(x_{0}).\]Análogamente, \(D^{3}f:A \subseteq \mathbb{R}^n \to B_{3}(\mathbb{R}^{n}, \mathbb{R})\) dado por
\[(D^{3}f(x_{0}))(x) = \sum_{i,j,k=1}^{n} x_{i} x_{j} x_{k} f_{x_{k}x_{j}x_{i}}(x_{0}),\]donde \(B_{3}\) es el conjunto de las funciones trilineales restrictas \((x,x,x)\) con \(x \in \mathbb{R}^n\).
Nota
Taylor se puede rescribir como
\[f(x) = f(x_{0}) + \sum_{k=1}^{p} \frac{1}{k!} (D^{k}f(x_{0}))(x-x_{0}) + \frac{1}{(p+1)!}(D^{p+1}f(\xi))(x-x_{0}).\]Ejemplo
Sea \(f(x,y) = x^{2}y\) y \(x_{0} = (1,2)\). Entonces \(\nabla f(1,2) = (4,1)\) y \(H_{f}(x,y) = \begin{bmatrix} 2y & 2x \\ 2x & 0 \end{bmatrix}\), así que \(H_{f}(1,2) = \begin{bmatrix} 4 & 2 \\ 2 & 0 \end{bmatrix}\). Para \(h = (h_{1},h_{2})\),
\[D^{1}f(1,2)(h) = 4h_{1} + h_{2}, \qquad D^{2}f(1,2)(h) = h^{T}H_{f}(1,2)h = 4h_{1}^{2} + 4h_{1}h_{2}, \qquad D^{3}f(1,2)(h) = 3 f_{xxy}\, h_{1}^{2}h_{2} = 6h_{1}^{2}h_{2},\]pues la única tercera derivada no nula es \(f_{xxy} = f_{xyx} = f_{yxx} = 2\) (tres ordenamientos del mismo índice) y las de orden 4 en adelante son cero. Como el resto de orden 4 se anula, Taylor es exacto:
\[f(1+h_{1},2+h_{2}) = 2 + (4h_{1}+h_{2}) + \frac{1}{2}(4h_{1}^{2}+4h_{1}h_{2}) + \frac{1}{6}\cdot 6h_{1}^{2}h_{2} = 2 + 4h_{1} + h_{2} + 2h_{1}^{2} + 2h_{1}h_{2} + h_{1}^{2}h_{2},\]que en efecto es la expansión de \((1+h_{1})^{2}(2+h_{2})\).